Anagrafica Clienti Finanza Agevolata: Guida 2026
La gestione efficiente dell'anagrafica clienti rappresenta il punto di partenza per qualsiasi professionista che opera nel settore della finanza agevolata. Nel 2026, con l'evoluzione normativa europea e nazionale, la raccolta, verifica e manutenzione dei dati anagrafici dei beneficiari è diventata ancora più critica. Ogni bando richiede informazioni specifiche, ogni ente erogatore applica criteri di ammissibilità differenti e ogni errore nei dati può compromettere l'esito di una domanda. Per commercialisti, consulenti e società specializzate, disporre di un'anagrafica clienti finanza agevolata completa, aggiornata e strutturata significa ridurre drasticamente i tempi di compilazione, minimizzare gli errori e massimizzare le probabilità di successo nelle candidature.
Elementi Fondamentali dell'Anagrafica Clienti
La costruzione di un'anagrafica clienti finanza agevolata richiede l'acquisizione di dati strutturati in diverse categorie. Non si tratta semplicemente di raccogliere informazioni generiche, ma di organizzare un database completo che risponda ai requisiti dei principali bandi nazionali e regionali.
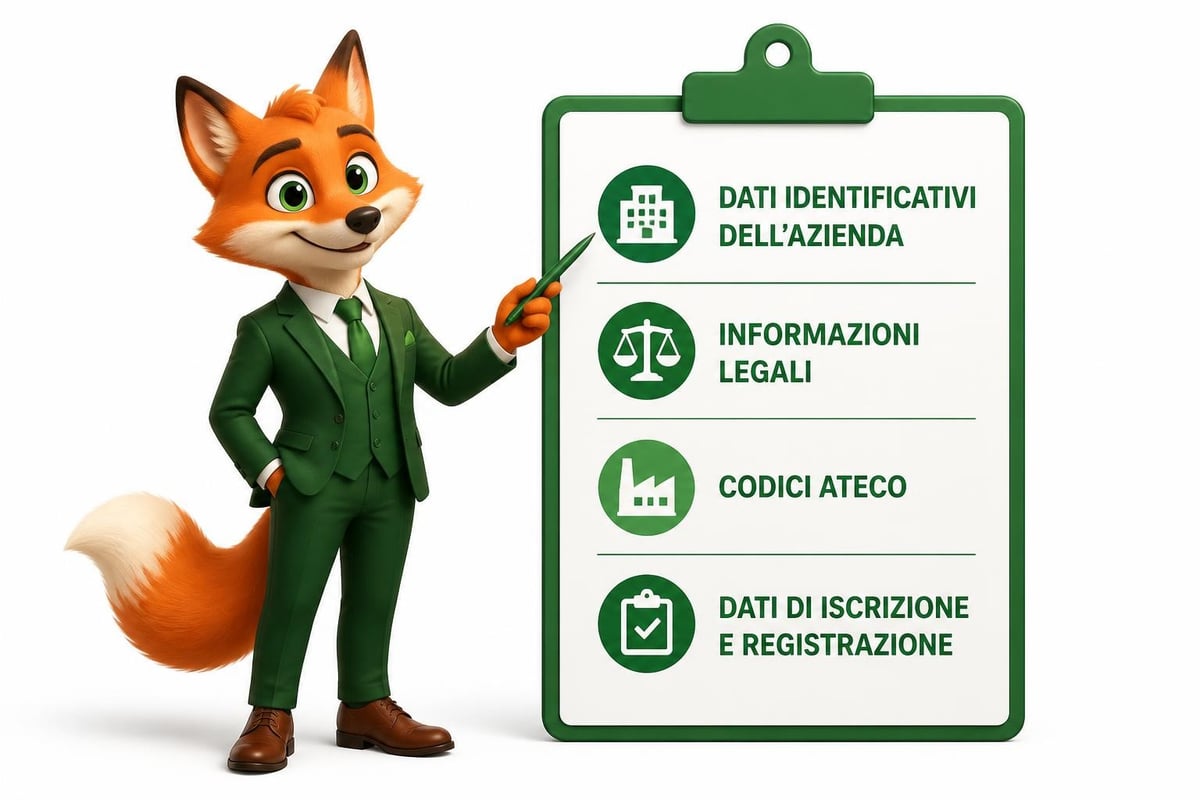
Dati Identificativi e Legali
Ogni anagrafica deve partire da informazioni anagrafiche di base verificabili attraverso fonti ufficiali. La consultazione del Registro delle Imprese rappresenta il punto di riferimento primario per ottenere dati certificati.
Elementi obbligatori:
Denominazione sociale completa e forma giuridica
Codice fiscale e partita IVA
Codice ATECO primario e secondari
Data di costituzione e iscrizione al Registro Imprese
Sede legale con indirizzo completo e geolocalizzazione
Sedi operative e unità locali
Capitale sociale e sua composizione
La verifica attraverso visure camerali ordinarie e storiche consente di tracciare l'evoluzione dell'impresa nel tempo, elemento spesso richiesto dai bandi che prevedono requisiti di anzianità o stabilità.
Dimensione d'Impresa e Classificazione
La classificazione dimensionale secondo i parametri UE è determinante per l'ammissibilità a numerose misure agevolative. L'anagrafica clienti finanza agevolata deve includere:
Parametro | Micro | Piccola | Media | Grande |
|---|---|---|---|---|
Dipendenti | < 10 | < 50 | < 250 | ≥ 250 |
Fatturato annuo | ≤ 2M€ | ≤ 10M€ | ≤ 50M€ | > 50M€ |
Totale attivo | ≤ 2M€ | ≤ 10M€ | ≤ 43M€ | > 43M€ |
Il calcolo deve considerare eventuali imprese associate, collegate o partner secondo le definizioni dell'Allegato I del Regolamento UE 651/2014. Un errore comune è classificare un'impresa come piccola quando, aggregando i dati con società collegate, rientra nella media dimensione, precludendo l'accesso a bandi riservati alle PMI.
Informazioni Economico-Finanziarie
Per i bandi che prevedono valutazioni di merito creditizio o requisiti finanziari, l'anagrafica deve includere:
Bilanci degli ultimi tre esercizi (Stato Patrimoniale e Conto Economico)
Indici di liquidità, solvibilità e redditività
Centrale Rischi Banca d'Italia (quando richiesto)
Rating bancario o score di affidabilità
Situazione debitoria verso enti pubblici e istituti previdenziali
Un esempio concreto: il bando Nuova Sabatini richiede che l'impresa non presenti esposizioni deteriorate. Avere questa informazione già strutturata nell'anagrafica consente di valutare immediatamente l'ammissibilità del cliente senza richiedere documentazione aggiuntiva.
Normative e Compliance nella Gestione Anagrafica
La raccolta e il trattamento dei dati anagrafici per finalità di finanza agevolata è soggetta a stringenti obblighi normativi che spaziano dalla privacy all'antiriciclaggio.
Adeguata Verifica della Clientela
Le disposizioni di Banca d'Italia in materia di adeguata verifica impongono specifici obblighi ai professionisti che gestiscono pratiche di finanza agevolata. L'identificazione del cliente e del titolare effettivo non è solo una formalità, ma un requisito essenziale.
Documenti da acquisire:
Documento d'identità valido del legale rappresentante
Visura camerale aggiornata (non oltre 3 mesi)
Atto costitutivo e statuto vigente
Dichiarazione titolare effettivo (persona fisica con oltre 25% partecipazione)
Organigramma societario per gruppi complessi
Nel caso di una SRL che richiede un contributo regionale per digitalizzazione, ad esempio, è necessario verificare non solo l'amministratore unico ma anche eventuali soci che controllano la società attraverso catene partecipative. L'anagrafica clienti finanza agevolata deve mappare queste relazioni per garantire la compliance.
Protezione dei Dati Personali
Il Garante per la protezione dei dati personali ha emesso linee guida specifiche sulla trasparenza nell'erogazione di sovvenzioni pubbliche. L'anagrafica deve essere costruita rispettando i principi di:
Minimizzazione: raccogliere solo dati strettamente necessari
Esattezza: aggiornare periodicamente le informazioni
Limitazione della conservazione: definire tempi di retention
Integrità e riservatezza: proteggere i dati con misure di sicurezza adeguate
I consulenti devono informare i clienti attraverso un'informativa privacy specifica che illustri le finalità del trattamento (candidatura a bandi pubblici), i destinatari dei dati (enti erogatori, amministrazioni pubbliche) e i tempi di conservazione (generalmente 10 anni per obblighi contabili e fiscali).
Registri Pubblici dei Beneficiari
La trasparenza nell'erogazione degli aiuti di stato è regolata a livello europeo. La Commissione Europea richiede che gli stati membri mantengano registri pubblici accessibili dei beneficiari. Questo significa che alcuni dati dell'anagrafica clienti finanza agevolata diventeranno pubblici in caso di concessione:
Denominazione del beneficiario
Identificativo fiscale
Tipo di impresa (dimensione)
Regione di ubicazione
Settore di attività
Importo dell'aiuto concesso
Data di concessione
Obiettivo dell'aiuto

Fonti e Aggiornamento dei Dati Anagrafici
Un'anagrafica clienti finanza agevolata efficace richiede fonti affidabili e procedure di aggiornamento sistematiche. I dati obsoleti rappresentano una delle principali cause di esclusione dalle graduatorie.
Fonti Primarie Ufficiali
Il sistema camerale italiano offre servizi Telemaco che consentono l'estrazione massiva di dati certificati. Per un consulente che gestisce 50-100 clienti attivi, l'integrazione con queste basi dati è essenziale:
Visure ordinarie: fotografia attuale dell'impresa
Visure storiche: ricostruire l'evoluzione societaria
Fascicolo d'impresa digitale: accesso a bilanci, atti, cariche
Un caso reale: un'impresa manifatturiera aveva modificato il codice ATECO principale da 25.11 a 25.73 nel marzo 2025. Il consulente, lavorando con dati estratti a gennaio 2025, ha presentato domanda su un bando specifico per carpenteria metallica, ottenendo l'esclusione perché l'ATECO aggiornato rientrava in una categoria non ammissibile.
Documentazione Fiscale e Previdenziale
L'integrazione con dati fiscali e contributivi è cruciale. Molti bandi richiedono:
DURC (Documento Unico di Regolarità Contributiva) in corso di validità
Certificazione antiriciclaggio (Legge 136/2010)
Visura protesti
Certificato carichi pendenti
Modelli Unici e dichiarazioni IVA
Il DURC ha validità 120 giorni ma deve essere "verde" alla data di presentazione della domanda. Un'anagrafica clienti finanza agevolata professionale include un sistema di alert che segnala le scadenze, permettendo al cliente di regolarizzare eventuali posizioni prima della candidatura.
Aggiornamento Continuo e Data Quality
La gestione dell'anagrafica non è un'attività una tantum ma un processo continuo. Gli eventi che richiedono aggiornamenti immediati includono:
Modifiche societarie: fusioni, scissioni, cessioni di ramo
Variazioni di sede: trasferimenti che cambiano la regione di competenza
Cambi di ATECO: che possono aprire o chiudere opportunità
Variazioni dimensionali: passaggio da micro a piccola impresa
Nuove certificazioni: ISO, rating di legalità, certificazioni ambientali
Una best practice adottata da studi professionali strutturati prevede la verifica trimestrale delle visure camerali e il confronto con l'anagrafica interna, generando report di discrepanze per l'intervento immediato.
Strutturazione dell'Anagrafica per Efficienza Operativa
Oltre alla completezza dei dati, la struttura dell'anagrafica clienti finanza agevolata determina l'efficienza operativa dello studio o della società di consulenza. Per chi gestisce decine di candidature mensili, l'organizzazione diventa fattore competitivo.
Campi Personalizzati per Tipologie di Bando
Diversi bandi richiedono informazioni specifiche che devono essere previste nella struttura dati:
Bandi ricerca e sviluppo:
Numero di ricercatori a tempo pieno
Investimenti R&D degli ultimi 3 anni
Brevetti depositati e registrati
Pubblicazioni scientifiche
Partnership con università o centri ricerca
Bandi internazionalizzazione:
Fatturato export ultimi 3 anni
Mercati esteri attivi
Partecipazioni a fiere internazionali
Certificazioni per mercati esteri
Presenza di personale con competenze linguistiche
Bandi digitalizzazione:
Livello di maturità digitale (Digital Innovation Hub assessment)
Sistemi gestionali in uso
Infrastruttura IT esistente
Competenze digitali in organico
Investimenti IT recenti
Un esempio pratico: lo studio commerciale Rossi di Milano ha implementato un CRM con 180 campi personalizzati che coprono le casistiche dei 25 bandi regionali e nazionali più frequenti. Quando esce un nuovo bando, l'estrazione dei clienti potenzialmente eligibili richiede 15 minuti invece delle 4 ore precedenti.
Collegamento con Documentazione di Supporto
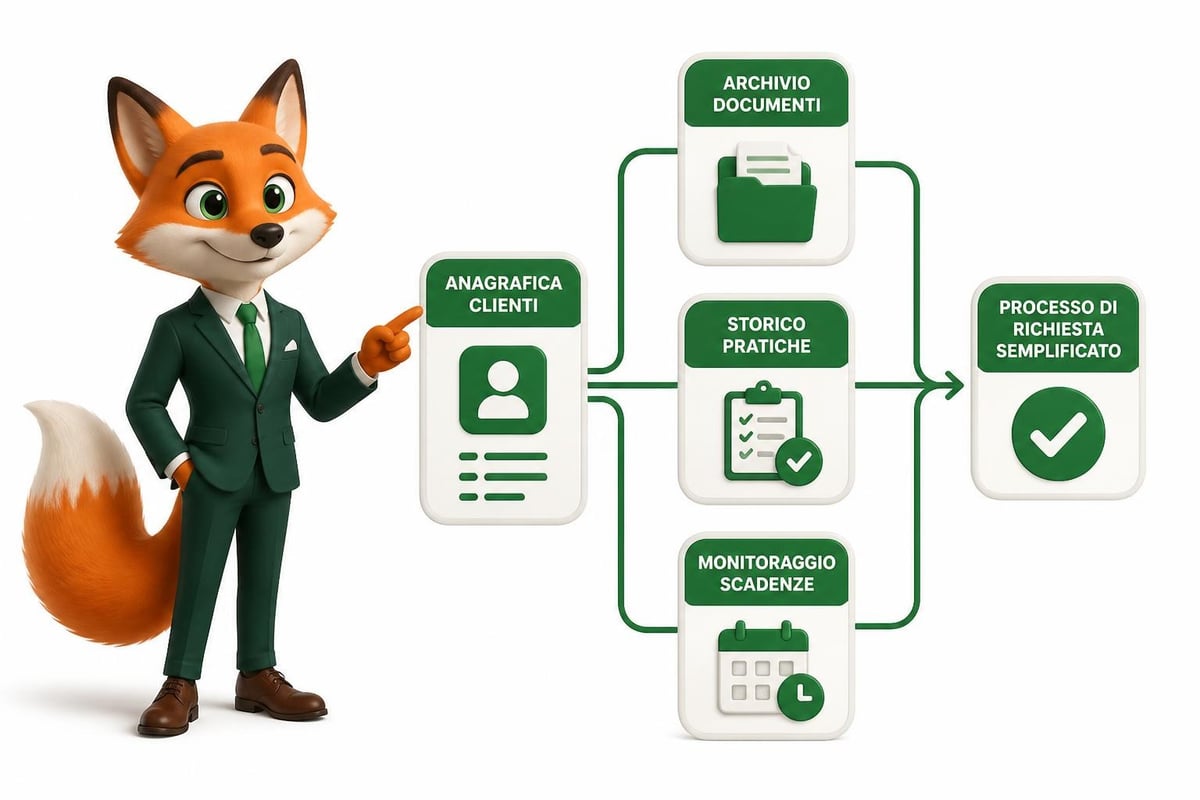
L'anagrafica clienti finanza agevolata deve funzionare come hub documentale centralizzato. Ogni record cliente dovrebbe linkare:
Repository documentale (bilanci, visure, DURC, certificazioni)
Storico candidature presentate
Esiti e graduatorie ottenute
Progetti finanziati in corso
Scadenze rendicontazioni
Corrispondenza con enti erogatori
Questa integrazione consente di verificare rapidamente se il cliente ha già beneficiato di aiuti de minimis (soglia 300.000€ in 3 esercizi finanziari) o se ci sono vincoli di non cumulabilità con altre agevolazioni già ottenute.
Strumenti Tecnologici per la Gestione Anagrafica
Nel 2026, la gestione manuale dell'anagrafica clienti finanza agevolata attraverso fogli Excel o archivi cartacei rappresenta un limite competitivo significativo. Le tecnologie disponibili permettono automazione e controllo qualità impensabili solo pochi anni fa.
Piattaforme Integrate di Gestione Bandi
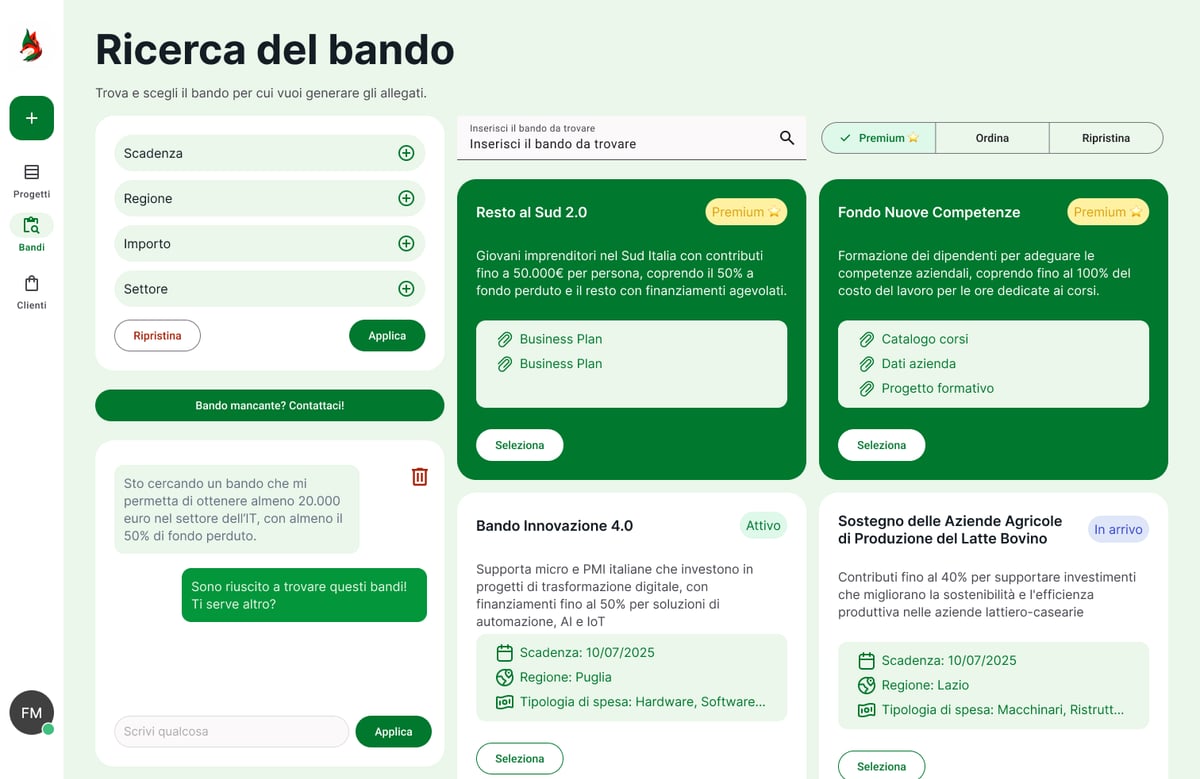
L'evoluzione del settore ha portato allo sviluppo di soluzioni specifiche che integrano gestione anagrafica, ricerca bandi e compilazione automatizzata. Bandit - Multibando rappresenta un esempio di questa evoluzione: inserendo semplicemente la partita IVA, il sistema costruisce automaticamente il profilo completo del cliente attingendo a banche dati ufficiali, identifica i bandi più rilevanti e precompila moduli e allegati riducendo i tempi fino al 96%.
Questo approccio elimina la duplicazione dei dati e garantisce che le informazioni utilizzate nelle candidature siano sempre aggiornate e verificate dalle fonti ufficiali.
Funzionalità Essenziali di uno Strumento Professionale
Un sistema efficace di gestione anagrafica per finanza agevolata deve offrire:
Import automatico da Registro Imprese: aggiornamento dati tramite API
Verifiche di coerenza: controlli incrociati tra fonti diverse
Alert e scadenze: notifiche proattive per DURC, certificazioni, bilanci
Template personalizzabili: adattamento ai requisiti di bandi specifici
Reportistica: dashboard sintetiche su portafoglio clienti e opportunità
Conformità GDPR: gestione consensi, privacy, data retention
Backup e sicurezza: protezione dati sensibili finanziari
Integrazione con Sistemi Gestionali Esistenti
Per studi commercialisti e società di consulenza che già utilizzano software gestionali, l'integrazione diventa prioritaria. Le API moderne consentono di:
Sincronizzare dati contabili dal gestionale allo strumento di finanza agevolata
Aggiornare automaticamente indici finanziari da bilanci depositati
Condividere scadenzari tra applicazioni diverse
Unificare la gestione documentale
Uno studio associato di Torino ha integrato il proprio gestionale fiscale con la piattaforma di gestione bandi: i dati di bilancio vengono caricati una sola volta e utilizzati sia per adempimenti fiscali sia per candidature a contributi, con un risparmio stimato di 120 ore/anno di data entry.
Casi Studio e Applicazioni Pratiche
Analizzare situazioni reali permette di comprendere come l'anagrafica clienti finanza agevolata influenzi concretamente i risultati operativi.
Caso 1: Studio Commercialista con 80 Clienti PMI
Lo Studio Bianchi di Bologna gestiva 80 clienti prevalentemente manifatturieri. Prima del 2025, l'anagrafica era distribuita tra:
Software fiscale (dati contabili)
Excel condiviso (dati dimensionali)
Cartelle fisiche (certificazioni e visure)
Email (comunicazioni con enti)
Quando nel febbraio 2026 è uscito il bando regionale Industria 4.0 con scadenza a 45 giorni, lo studio ha impiegato 18 giorni solo per raccogliere e verificare i dati necessari per i 23 clienti potenzialmente interessati. Di questi, 4 sono stati esclusi per dati incompleti o obsoleti.
Dopo aver implementato un sistema centralizzato di anagrafica clienti finanza agevolata con aggiornamento trimestrale automatico da fonti ufficiali, lo stesso processo per il bando successivo ha richiesto 3 giorni, con un tasso di ammissibilità del 100% sui clienti candidati.
Caso 2: Società di Consulenza Multi-Cliente
Finanza Soluzioni SRL di Milano opera come consulente specializzato per oltre 200 imprese. La gestione dell'anagrafica rappresentava il 40% del tempo operativo complessivo.
Sfide identificate:
Aggiornamento manuale da visure camerali (costo 15€/visura, 200 clienti = 3.000€/trimestre)
Verifica requisiti dimensionali con calcoli manuali su Excel
Rischio errori nei dati finanziari critici per merito creditizio
Impossibilità di tracciare storicamente le variazioni societarie
Soluzione implementata:
Database relazionale con anagrafica clienti finanza agevolata strutturata
Integrazione API con Registro Imprese per aggiornamenti automatici
Dashboard di monitoraggio con KPI per ogni cliente (dimensione, rating, DURC, de minimis residuo)
Sistema di versioning che traccia ogni modifica dell'anagrafica
Risultati misurati:
Riduzione 65% del tempo dedicato a gestione anagrafica
Aumento 30% delle candidature presentate a parità di risorse
Eliminazione errori di ammissibilità per dati obsoleti
ROI positivo dopo 4 mesi dall'implementazione
Caso 3: Consulente Individuale Specializzato
La consulente Maria Verdi, specializzata in bandi europei per innovazione, seguiva 15 clienti altamente selezionati. La complessità dei programmi Horizon Europe e Digital Europe richiedeva anagrafiche estremamente dettagliate.
Per ogni cliente gestiva oltre 200 campi informativi distribuiti in:
Scheda anagrafica base (30 campi)
Dati finanziari e dimensionali (25 campi)
Competenze tecnologiche e brevetti (40 campi)
Network e partnership (35 campi)
Progetti completati e in corso (50 campi)
Certificazioni e accreditamenti (20 campi)
Il mantenimento aggiornato richiedeva 8 ore/mese per cliente. Ha sviluppato un template strutturato su Notion con relazioni tra database che ha ridotto il carico a 2 ore/mese, permettendole di raddoppiare il portafoglio clienti senza assumere collaboratori.
Tendenze Future e Evoluzione della Gestione Anagrafica
Il settore della finanza agevolata sta vivendo una trasformazione digitale accelerata che impatta direttamente sulla gestione dell'anagrafica clienti.
Interoperabilità tra Pubbliche Amministrazioni
Il Piano Triennale per l'Informatica nella PA 2024-2026 prevede l'implementazione della Piattaforma Digitale Nazionale Dati (PDND). Questo consentirà agli enti erogatori di accedere direttamente a:
Dati anagrafici dal Registro Imprese
Situazione contributiva da INPS/INAIL
Dati fiscali dall'Agenzia delle Entrate
Certificazioni camerali aggiornate in tempo reale
L'impatto sull'anagrafica clienti finanza agevolata sarà rivoluzionario: invece di allegare documenti, i bandi richiederanno semplicemente autorizzazioni per l'accesso ai dati. I consulenti dovranno evolvere da "raccoglitori di documenti" a "validatori di dati" e strategisti nell'ottimizzazione delle candidature.
Intelligenza Artificiale e Predittività
Gli strumenti di AI stanno iniziando a offrire funzionalità predittive basate sull'anagrafica:
Matching intelligente: algoritmi che analizzano l'anagrafica completa e suggeriscono i bandi con maggiore probabilità di successo
Scoring di ammissibilità: valutazione automatica della conformità ai requisiti prima della candidatura
Ottimizzazione dati: suggerimenti su quali certificazioni ottenere o quali parametri migliorare per accedere a bandi più vantaggiosi
Previsione esiti: modelli predittivi basati su storico graduatorie e caratteristiche anagrafiche
Standardizzazione Europea dei Dati
Le linee guida della Commissione Europea sui dati dei beneficiari stanno portando verso una maggiore armonizzazione. L'European Single Access Point (ESAP) faciliterà l'accesso transfrontaliero ai dati aziendali.
Per i consulenti che operano su bandi europei, questo significa strutturare l'anagrafica clienti finanza agevolata secondo standard internazionali, con classificazioni NACE compatibili, parametri ESG tracciabili e documentazione in formati interoperabili.
Errori Comuni e Come Evitarli
L'esperienza sul campo evidenzia errori ricorrenti nella gestione dell'anagrafica che compromettono candidature altrimenti valide.
Errore 1: Classificazione Dimensionale Errata
Scenario tipico: Un'impresa con 45 dipendenti e 8M€ di fatturato viene classificata come "piccola impresa". Tuttavia, possiede il 35% di una società collegata con 80 dipendenti e 15M€ di fatturato. Aggregando i dati, supera i limiti della piccola impresa e rientra nella media dimensione.
Conseguenza: Esclusione da bandi riservati a micro e piccole imprese, con perdita di opportunità da 50.000-200.000€.
Soluzione: Mappare nell'anagrafica clienti finanza agevolata tutte le partecipazioni (dirette e indirette >25%) e calcolare automaticamente i parametri aggregati secondo Allegato I Reg. UE 651/2014.
Errore 2: ATECO Primario Non Ottimale
Scenario tipico: Un'azienda che produce componenti elettronici (ATECO 26.11) ha come primario un generico 46.69 (commercio all'ingrosso). Molti bandi manifatturieri richiedono che l'ATECO primario sia manifatturiero.
Conseguenza: Esclusione automatica nonostante l'attività reale sia ammissibile.
Soluzione: Verificare periodicamente la coerenza tra ATECO registrato e attività prevalente effettiva. Suggerire al cliente variazioni camerali quando strategicamente vantaggiose, documentando nell'anagrafica sia l'ATECO ufficiale sia l'attività effettivamente svolta.
Errore 3: Mancato Tracciamento De Minimis
Scenario tipico: Un'impresa ha ottenuto nel 2024 un contributo de minimis di 150.000€ e nel 2025 di 100.000€. Nel 2026 candida un altro bando de minimis da 80.000€, superando il massimale triennale di 300.000€.
Conseguenza: Revoca del contributo con restituzione integrale e sanzioni, più preclusione da futuri bandi.
Soluzione: L'anagrafica clienti finanza agevolata deve includere una sezione dedicata con tracking automatico del de minimis su finestra mobile di 3 esercizi finanziari, con alert al superamento del 70% del massimale.
Errore 4: Documentazione Scaduta
Scenario tipico: Presentazione domanda con DURC valido alla compilazione ma scaduto al momento dell'istruttoria (dopo 25 giorni). Bando richiede validità al momento della verifica.
Conseguenza: Richiesta integrazione con rischio decadenza se non fornita nei termini stringenti.
Soluzione: Sistema di alert automatici che segnalano scadenze documentali con anticipo di 30-60 giorni, integrato con l'anagrafica e collegato al calendario delle candidature programmate.
Integrazione con il Ciclo di Vita del Bando
L'anagrafica clienti finanza agevolata non è un elemento isolato ma il punto di partenza di un processo complesso che attraversa diverse fasi.
Fase 1: Screening e Pre-Selezione
Quando viene pubblicato un nuovo bando sul portale MIMIT, l'anagrafica permette di effettuare rapidamente uno screening del portafoglio clienti:
Filtrare per requisiti dimensionali (micro, piccola, media)
Verificare ATECO ammissibili
Controllare localizzazione geografica se bando regionale
Validare requisiti finanziari minimi
Verificare disponibilità de minimis residuo
Un sistema efficace riduce questa fase da giorni a minuti, permettendo di contattare tempestivamente i clienti potenzialmente interessati.
Fase 2: Compilazione e Presentazione
L'anagrafica alimenta direttamente i moduli di candidatura. La disponibilità di dati strutturati e verificati permette:
Pre-compilazione automatica delle sezioni anagrafiche
Generazione automatica di dichiarazioni sostitutive
Estrazione report finanziari formattati secondo requisiti bando
Produzione automatica di prospetti dimensionali certificati
Fase 3: Istruttoria e Integrazione
Durante l'istruttoria, gli enti erogatori richiedono frequentemente integrazioni documentali. Un'anagrafica completa con repository documentale associato permette di rispondere in tempi brevissimi, spesso determinanti per non incorrere in decadenza.
Fase 4: Gestione Post-Concessione
Dopo la concessione, l'anagrafica continua ad essere fondamentale per:
Tracciare obblighi di rendicontazione
Monitorare vincoli di destinazione degli aiuti
Gestire variazioni progettuali che richiedono autorizzazioni
Preparare relazioni finali e certificazioni di spesa
Integrazione di queste informazioni nell'anagrafica crea uno storico prezioso per future candidature analoghe.
Valutazione ROI della Gestione Anagrafica Strutturata
Investire in un sistema professionale di anagrafica clienti finanza agevolata ha costi iniziali e ricorrenti che devono essere valutati rispetto ai benefici.
Struttura dei Costi
Costi iniziali:
Software o piattaforma specializzata: 1.500-5.000€
Formazione team: 500-2.000€
Migrazione dati esistenti: 1.000-3.000€
Personalizzazione e configurazione: 500-2.000€
Costi ricorrenti annuali:
Licenze software: 600-3.000€
Aggiornamento banche dati: 500-2.000€
Manutenzione e supporto: 300-1.000€
Benefici Misurabili
Risparmio tempo operativo:
Riduzione 60-80% tempo raccolta dati per bando
Eliminazione duplicazione inserimenti (da 4-6 ore a 30 minuti per cliente)
Riduzione follow-up documentale: 70% in meno di richieste a clienti
Aumento efficacia:
Incremento 25-40% candidature presentate a parità di risorse
Riduzione 90% errori di ammissibilità per dati errati
Miglioramento 15-20% tasso di successo per accuratezza maggiore
Esempio calcolo ROI studio 50 clienti:
Investimento iniziale: 5.000€
Costi annui ricorrenti: 2.000€
Risparmio tempo: 200 ore/anno × 50€/ora = 10.000€
Valore aggiuntivo candidature: 8-10 bandi extra × 3.000€ fee media = 24.000-30.000€
ROI primo anno: (34.000 - 7.000) / 7.000 = 385%
La gestione professionale dell'anagrafica clienti finanza agevolata rappresenta oggi un fattore competitivo determinante per consulenti e professionisti del settore. Dati strutturati, aggiornati e completi riducono drasticamente tempi e errori, aumentando il tasso di successo delle candidature. Per ottimizzare ulteriormente questo processo e automatizzare ricerca, compilazione e gestione dei bandi, scopri come Bandit - Finanza Agevolata può trasformare il tuo modo di lavorare con la finanza agevolata.