Costo della gestione di una pratica di finanza agevolata: guida 2026
Il costo della gestione di una pratica di finanza agevolata si compone di due livelli distinti: il compenso che il cliente paga al consulente e il costo interno che lo studio sostiene in ore di lavoro. Il costo della gestione di una pratica di finanza agevolata dipende quindi dal bando, dalla struttura del compenso (fisso, success fee o misto) e da quanto lavoro manuale richiede ogni fase.
Per un consulente la domanda utile non è solo quanto chiedere, ma quanto costa produrre ogni pratica. Questa guida analizza le voci di costo, mostra esempi numerici realistici e indica dove si recuperano margini.
Quali sono le voci di costo di una pratica di finanza agevolata
Una pratica di finanza agevolata genera costi in sei momenti: ricerca del bando, analisi di ammissibilità, raccolta documenti, compilazione della domanda, gestione delle integrazioni e rendicontazione finale. Ciascuna fase assorbe ore di lavoro qualificato, e la somma determina la redditività dell'incarico.
Le voci principali sono le seguenti:
Screening e analisi di ammissibilità: verifica di requisiti, codice ATECO, dimensione d'impresa, regime de minimis e cumulo degli aiuti.
Raccolta documentale: visure, bilanci, DURC, preventivi, dichiarazioni sostitutive.
Compilazione: modulistica, relazione tecnica, piano di spesa, allegati.
Invio e istruttoria: presidio delle scadenze, risposte alle richieste di integrazione.
Rendicontazione: raccolta fatture, quietanze, relazioni di avanzamento, richiesta di erogazione.
Costi vivi: marche da bollo, firma digitale, eventuali perizie o asseverazioni.
La rendicontazione è spesso la voce più sottostimata in fase di preventivo, perché si manifesta mesi dopo la presentazione e raramente viene prezzata con precisione.
Quanto costa un consulente di finanza agevolata: le tre strutture di compenso
Un consulente di finanza agevolata si fa pagare con un compenso fisso, con una success fee percentuale sul contributo ottenuto o con un modello misto, e la scelta incide direttamente sul rischio che lo studio si assume. Non esiste una tariffa unica di mercato: i valori cambiano per area geografica, tipologia di bando e dimensione del cliente.
Modello | Come funziona | Vantaggio per lo studio | Rischio per lo studio |
|---|---|---|---|
Fisso | Importo concordato a prescindere dall'esito | Incasso certo | Cliente meno propenso a pagare in anticipo |
Success fee | Percentuale sul contributo concesso | Accesso a clienti reticenti | Lavoro non pagato se la domanda non viene finanziata |
Misto | Anticipo contenuto più percentuale a esito | Copre i costi vivi e premia il risultato | Richiede contratto ben scritto |
Un esempio concreto aiuta a ragionare. Un'impresa manifatturiera chiede un contributo a fondo perduto da 40.000 euro su un bando regionale per investimenti. Con una success fee del 6% il compenso è di 2.400 euro, ma solo se il contributo viene concesso. Se la pratica richiede 30 ore tra analisi, compilazione e integrazioni, il ricavo orario è di 80 euro. Se le ore salgono a 50, scende a 48 euro. La stessa pratica, impostata con un anticipo di 600 euro e una success fee del 4%, garantisce 600 euro anche in caso di esito negativo e arriva a 2.200 euro in caso di successo.
Per approfondire struttura, soglie e clausole contrattuali, è utile la guida sulla success fee nella finanza agevolata.

Spese di gestione della pratica: cosa può pagare il cliente e cosa no
Non tutte le spese legate a una pratica sono coperte dall'agevolazione, e spiegarlo al cliente prima di firmare evita contestazioni. La regola generale è che il contributo si calcola sulle spese di progetto ammissibili, non sul costo della consulenza per presentare la domanda.
Due punti concreti emergono dalle regole di Invitalia. Per Autoimpiego Centro-Nord, le consulenze tecnico-specialistiche prestate da enti del Terzo settore sono ammissibili entro il 30% delle spese ammesse, ma sono escluse le consulenze per predisporre la domanda di agevolazione. Inoltre, nelle FAQ dedicate, Invitalia chiarisce che l'IVA non rientra nelle spese agevolabili: le agevolazioni sono calcolate al netto dell'IVA.
Ne derivano tre indicazioni operative:
Il compenso per la predisposizione della domanda resta, di norma, a carico del cliente e va comunicato come costo non agevolato.
Nel piano finanziario del cliente le voci vanno indicate al netto dell'IVA, per evitare di sovrastimare il contributo atteso.
Ogni bando ha le proprie regole: la lettura dell'avviso e delle FAQ ufficiali precede sempre la definizione del preventivo.
Quanto tempo richiede una pratica e come si traduce in costo
Il tempo è la voce che pesa di più sul costo interno, e va stimato per fase prima di fissare il compenso. I valori seguenti sono ordini di grandezza indicativi per una pratica di medio livello, da adattare alla propria esperienza.
Screening e colloquio con il cliente: 2-4 ore
Raccolta documenti e dati anagrafici: 3-6 ore
Compilazione di modulistica e allegati: 8-15 ore
Relazione tecnica e piano di spesa: 5-10 ore
Integrazioni richieste dall'ente: 2-6 ore
Rendicontazione e richiesta di saldo: 6-12 ore
Sommando, si arriva a una forbice di 26-53 ore. Con un costo orario interno di 40 euro, il costo di produzione oscilla tra 1.040 e 2.120 euro per pratica. Un compenso di 1.500 euro, quindi, può risultare in perdita se la pratica scivola verso il limite alto. Il confronto fra ore stimate e ore effettive, registrato pratica per pratica, è l'unico modo per calibrare i preventivi successivi.

Dove si perde marginalità nella gestione di una pratica
La marginalità si perde soprattutto in attività ripetitive che non producono valore percepito dal cliente: riscrivere gli stessi dati aziendali in moduli diversi, inseguire documenti, rifare allegati dopo una modifica e ricostruire lo stato di una pratica quando se ne occupano più persone.
Un caso tipico. Uno studio di tre persone segue diverse pratiche l'anno per imprese lombarde ed emiliane, su bandi camerali, regionali e nazionali. Ogni volta i dati di visura, fatturato, addetti e dimensione d'impresa vengono ricopiati a mano in modulistiche diverse. Anche una sola ora risparmiata per pratica sulla sola anagrafica si somma nel tempo fino a diventare il tempo di seguire un cliente in più. Moltiplicando per le ore di allegati, integrazioni e controllo finale, il peso diventa strutturale.
Altri punti di dispersione ricorrenti:
scadenze gestite su fogli di calcolo e agende separate;
versioni multiple dello stesso allegato, con il rischio di inviare quella sbagliata;
richieste di integrazione che arrivano a un solo collaboratore e restano ferme;
assenza di un archivio ordinato per cliente e per bando.
Chi struttura questi passaggi riduce anche il rischio di errore materiale, che è una causa frequente di richieste di integrazione e, nei casi peggiori, di esclusione.
Come ridurre il costo di gestione con un software dedicato
Il costo della gestione di una pratica di finanza agevolata scende in modo misurabile quando i dati dell'azienda vengono inseriti una sola volta e riutilizzati in tutti gli allegati, e quando scadenze, documenti e comunicazioni stanno in un unico ambiente. È la logica dei software per la gestione delle pratiche di finanza agevolata.
Bandit - Multibando applica questo approccio: inserendo la partita IVA costruisce il profilo del cliente, individua i bandi più pertinenti, compila automaticamente moduli e allegati e gestisce scadenze e comunicazioni. Raccoglie bandi comunali, regionali e nazionali in un'unica piattaforma, e ogni fase della pratica resta sotto il controllo del consulente.

Bandit dichiara per il 2025 una forte riduzione dei tempi di accesso ai fondi pubblici e dei costi di gestione per chi ragiona in termini di costo. Sono risultati che dipendono dal tipo di pratica e dall'organizzazione dello studio, ma indicano dove si concentra il risparmio: nella compilazione e nel lavoro manuale ripetuto, non nella parte consulenziale che il cliente riconosce e paga.
Per le realtà più strutturate, come società di consulenza, associazioni e reti, conta anche la gestione multiutente delle pratiche, che permette di assegnare ruoli e ripartire il carico senza perdere il filo dello stato di avanzamento.
Esempio di calcolo: la stessa pratica gestita a mano e con un software
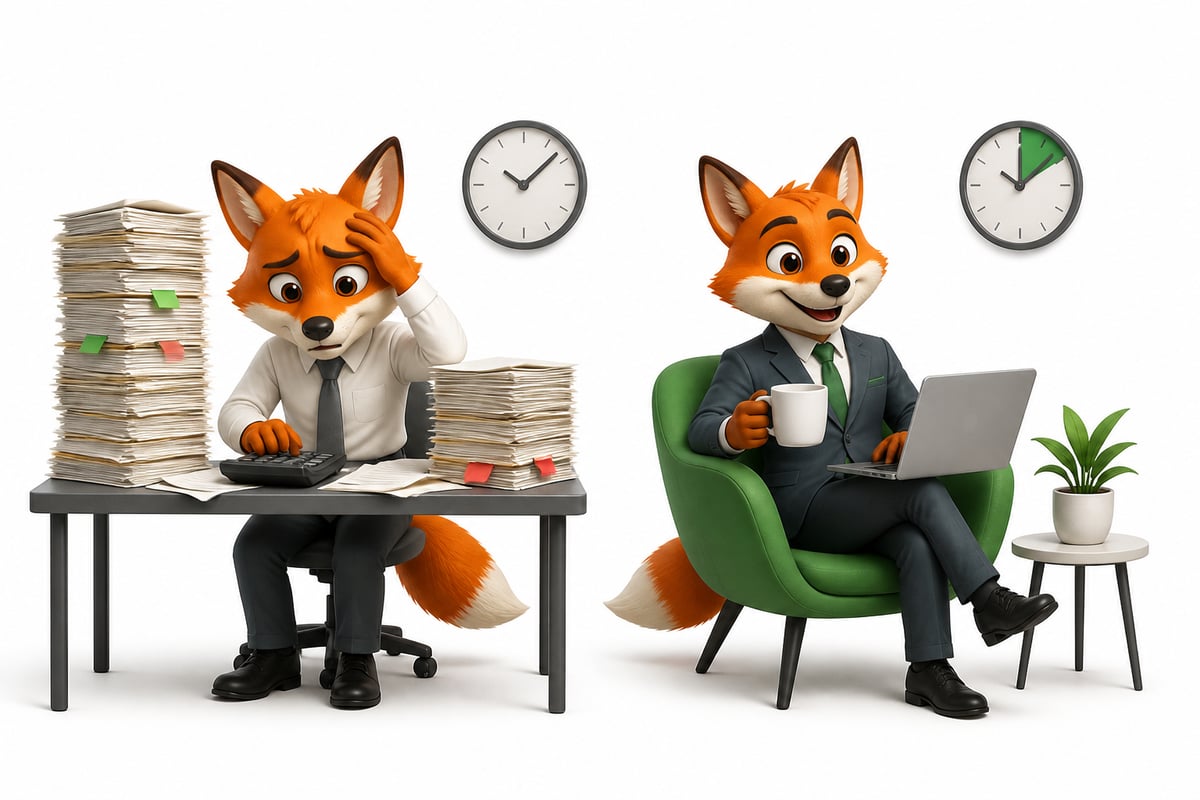
Un confronto numerico mostra come cambia la redditività a parità di compenso. Si ipotizza una pratica per un contributo regionale a fondo perduto di 30.000 euro, con compenso concordato di 1.800 euro (anticipo di 500 euro più saldo a esito) e un costo orario interno di 40 euro.
Voce | Gestione manuale | Gestione con software |
|---|---|---|
Ore totali stimate | 40 | 18 |
Costo interno (40 euro/ora) | 1.600 euro | 720 euro |
Compenso | 1.800 euro | 1.800 euro |
Margine lordo | 200 euro | 1.080 euro |
Margine per ora | 5 euro | 60 euro |
I valori sono un'ipotesi di lavoro costruita per illustrare il meccanismo, non una misura. Il punto è che, con un compenso invariato, ogni ora eliminata dal lavoro manuale incrementa direttamente il margine. Quando uno studio aumenta il numero di pratiche, la differenza cresce in proporzione al loro numero.
Un secondo vantaggio riguarda la rendicontazione: avere fatture, quietanze e documenti già ordinati nel fascicolo della pratica riduce il tempo della fase finale e accelera la richiesta di erogazione, con effetti positivi anche sul flusso di cassa dello studio quando la success fee è dovuta solo all'incasso. Per organizzare questo archivio conviene partire dal fascicolo digitale della pratica.
Come impostare un preventivo che copra davvero i costi
Un preventivo solido nasce dalla stima delle ore per fase, non dalla percentuale applicata per abitudine. Il metodo si riassume in cinque passaggi:
Stimare le ore per ciascuna fase sulla base delle pratiche precedenti dello stesso bando o di bandi simili.
Moltiplicare per il costo orario interno, comprensivo di quota di struttura e strumenti.
Aggiungere i costi vivi e una quota di rischio per le pratiche che non vengono finanziate.
Confrontare il risultato con la success fee attesa e con il contributo richiesto dal cliente.
Definire un anticipo che copra almeno i costi vivi e la fase di analisi.
Un accorgimento utile è prezzare separatamente la rendicontazione, con una quota dedicata o una percentuale aggiuntiva, perché è il lavoro che arriva a mesi di distanza e più facilmente viene concesso gratuitamente per cortesia. Chi vuole uno sguardo d'insieme su ruoli e organizzazione può consultare la guida su come diventare consulente di finanza agevolata.
FAQ
Quali sono le spese di gestione di una pratica di finanziamento agevolato?
Comprendono il compenso del consulente, i costi vivi (bolli, firma digitale, eventuali perizie) e il tempo interno speso su analisi, compilazione, integrazioni e rendicontazione. Il compenso per predisporre la domanda, secondo le regole di alcuni incentivi Invitalia, non rientra tra le spese agevolabili.
Cosa fa il consulente di finanza agevolata?
Individua i bandi adatti all'impresa, verifica i requisiti, prepara e invia la domanda con relazione tecnica e allegati, risponde alle richieste di integrazione dell'ente e segue la rendicontazione fino all'erogazione del contributo. In molti casi affianca il cliente anche nella pianificazione degli investimenti.
Quanto costa un consulente di finanza agevolata?
Dipende dal modello scelto: un compenso fisso, una success fee percentuale sul contributo ottenuto o una formula mista con anticipo. Il valore finale varia in base al bando, alla complessità del progetto e all'importo richiesto, per cui è opportuno richiedere un preventivo scritto che indichi cosa è incluso.