domenica 13 settembre 2026
Credito Imposta Incubatori Acceleratori: Guida 2026
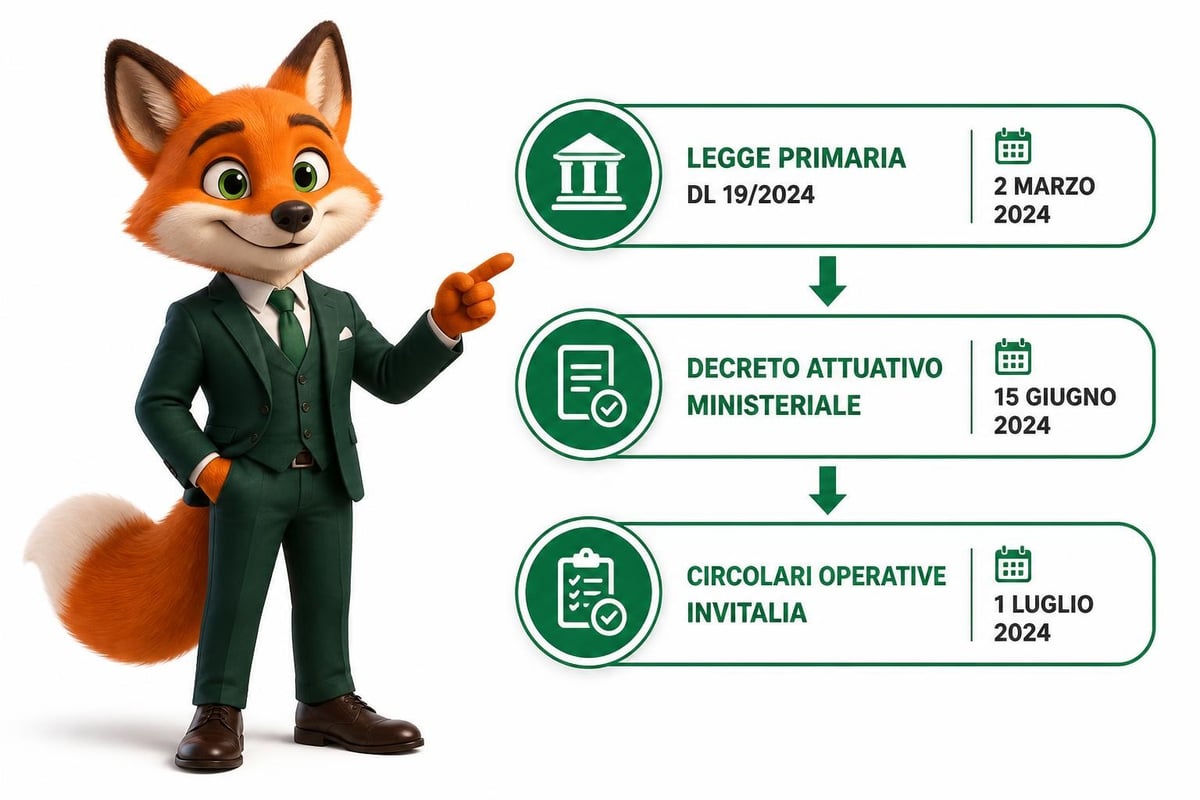
Il credito imposta incubatori acceleratori rappresenta uno degli strumenti fiscali più rilevanti per sostenere le strutture che accompagnano le startup innovative nel loro percorso di crescita. Introdotto dal decreto-legge n. 19 del 2024 e regolamentato attraverso specifici decreti attuativi, questo incentivo fiscale consente agli incubatori e acceleratori certificati di ottenere un riconoscimento economico per le attività svolte a favore dell'ecosistema imprenditoriale italiano. Nel 2026, con l'entrata a regime della misura e la pubblicazione delle modalità operative definitive da parte di Invitalia, diventa fondamentale comprendere i requisiti di accesso, gli importi spettanti e le procedure per massimizzare il beneficio.
Quadro normativo e finalità della misura
Il credito imposta incubatori acceleratori si inserisce in un contesto legislativo che mira a rafforzare l'ecosistema dell'innovazione italiano. La norma di riferimento definisce il perimetro di applicazione e gli obiettivi strategici della misura.
L'incentivo nasce con l'obiettivo di riconoscere il valore delle attività di incubazione e accelerazione svolte da strutture certificate. Queste realtà svolgono un ruolo cruciale nel trasformare idee imprenditoriali in imprese competitive, offrendo servizi di mentoring, accesso a network qualificati, supporto nella ricerca di capitali e accompagnamento strategico.
Obiettivi strategici del credito d'imposta
Il legislatore ha individuato tre finalità principali attraverso questa misura:
Stimolare l'investimento privato in strutture di supporto all'innovazione
Aumentare la qualità dei servizi offerti alle startup innovative
Rafforzare la competitività dell'ecosistema italiano rispetto ai partner europei
Il Decreto ministeriale del 26 maggio 2025 ha definito i criteri tecnici e operativi per l'accesso al beneficio, chiarendo aspetti fondamentali come la misura del credito, le spese ammissibili e le modalità di fruizione.
Requisiti per l'accesso al credito imposta incubatori acceleratori
L'accesso al credito imposta incubatori acceleratori richiede il possesso di specifici requisiti sia soggettivi che oggettivi. La certificazione rappresenta il prerequisito fondamentale, ma non l'unico elemento valutato.
Certificazione come incubatore o acceleratore
Per accedere al beneficio fiscale, le strutture devono essere certificate secondo i criteri definiti dal provvedimento del 22 gennaio 2025. I requisiti includono:
Disponibilità di spazi fisici adeguati (almeno 150 mq per incubatori)
Presenza di personale qualificato con competenze tecniche e manageriali
Erogazione di servizi strutturati alle startup ospitate
Track record dimostrabile di attività di incubazione/accelerazione
Un caso concreto è rappresentato da H-FARM a Roncade (Treviso), che ha ottenuto la certificazione grazie a un campus di oltre 50.000 mq, 40 professionisti dedicati e un portafoglio di oltre 100 startup supportate dal 2020.
Requisiti dimensionali e operativi
Il credito imposta incubatori acceleratori prevede soglie minime di operatività. Le strutture devono dimostrare:
Requisito | Incubatori | Acceleratori |
|---|---|---|
Startup supportate annualmente | Minimo 5 | Minimo 8 |
Ore di mentoring erogate | Almeno 200 | Almeno 300 |
Eventi formativi organizzati | Minimo 6 | Minimo 10 |
Tasso di sopravvivenza startup | > 60% a 3 anni | > 70% a 3 anni |
PoliHub, l'incubatore del Politecnico di Milano, rappresenta un esempio virtuoso: nel 2025 ha supportato 127 startup, erogato oltre 2.500 ore di mentoring e organizzato 18 eventi formativi, superando ampiamente le soglie minime.
Importi e modalità di calcolo del beneficio
La quantificazione del credito imposta incubatori acceleratori si basa su una percentuale delle spese ammissibili sostenute nell'anno fiscale di riferimento. La documentazione ufficiale di Invitalia fornisce le linee guida operative per il calcolo.
Percentuali e massimali applicabili
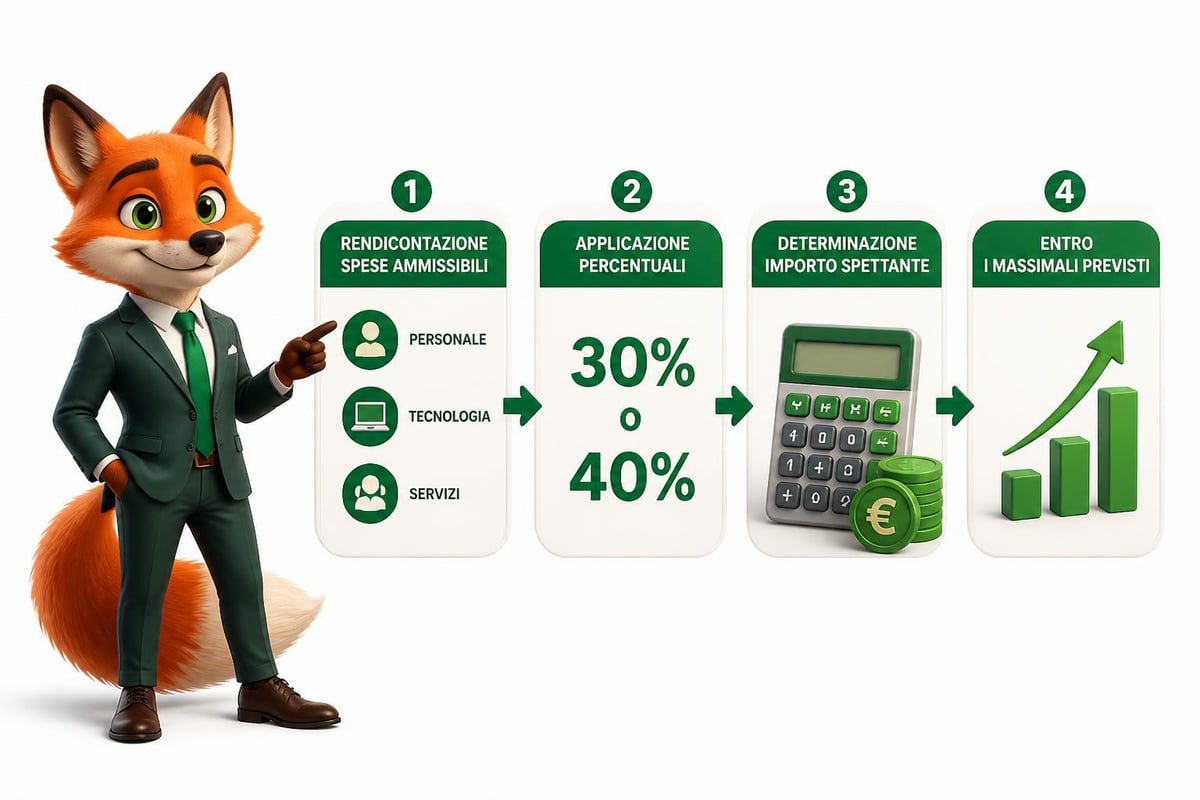
Il credito d'imposta è riconosciuto nella misura del 30% delle spese ammissibili, con un massimale annuale di €200.000 per ciascun beneficiario. Per le strutture operanti nelle regioni del Sud Italia (Campania, Puglia, Basilicata, Calabria, Sicilia, Sardegna) la percentuale sale al 40% con massimale a €250.000.
Le spese ammissibili includono:
Costi per il personale dedicato alle attività di incubazione
Spese per l'acquisizione e il mantenimento di strumentazioni tecnologiche
Investimenti in software e piattaforme digitali
Costi per servizi professionali esterni specializzati
Spese per eventi, formazione e networking
Speed MI Up, l'acceleratore di Bocconi e Università degli Studi di Milano, ha beneficiato di un credito di €78.000 nel 2025 a fronte di spese ammissibili per €260.000, principalmente legate a personale specializzato (€140.000), strumentazione tecnologica (€60.000) e servizi di mentoring esterni (€60.000).
Modalità di fruizione del credito
Il credito imposta incubatori acceleratori può essere utilizzato esclusivamente in compensazione tramite modello F24, a partire dall'anno successivo a quello di sostenimento delle spese. Non è prevista la monetizzazione né la cessione del credito a terzi.
Un aspetto cruciale riguarda la tracciabilità delle spese. L'amministrazione finanziaria richiede documentazione completa che includa:
Fatture elettroniche con causale specifica
Prospetti analitici di rendicontazione
Evidenza dei pagamenti tramite bonifico bancario
Relazioni tecniche sulle attività svolte
Procedure operative e tempistiche di presentazione
L'accesso al credito imposta incubatori acceleratori richiede il rispetto di una procedura articolata in diverse fasi. Invitalia gestisce l'intero processo attraverso una piattaforma telematica dedicata.
Fase di prenotazione delle risorse
A differenza di altri crediti d'imposta automatici, questa misura prevede una fase di prenotazione. Il budget complessivo per il 2026 è di €15 milioni, suddiviso in due finestre temporali:
Prima finestra: apertura 15 marzo 2026, chiusura 30 aprile 2026
Seconda finestra: apertura 15 settembre 2026, chiusura 31 ottobre 2026
La procedura segue il criterio dell'ordine cronologico di presentazione. I-ZEB, incubatore specializzato in cleantech a Bolzano, ha presentato domanda il primo giorno della finestra di marzo 2026 alle ore 10.03, ottenendo la prenotazione di €125.000 entro 48 ore dalla presentazione.
Documentazione richiesta
Il dossier di candidatura deve includere:
Certificato di iscrizione alla sezione speciale del Registro Imprese
Bilanci degli ultimi due esercizi con nota integrativa
Elenco dettagliato delle startup supportate con relativi contratti
Piano delle spese con preventivi e giustificativi
Dichiarazione sostitutiva di assenza di aiuti de minimis eccedenti
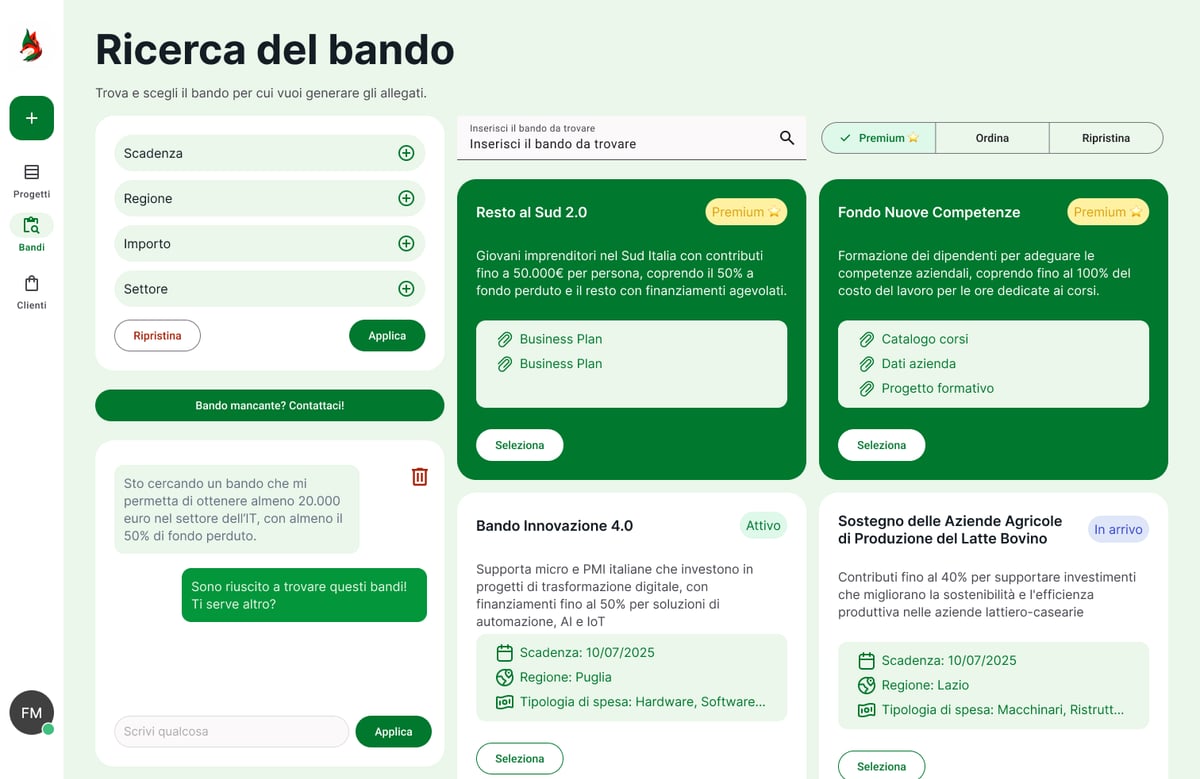
La gestione efficiente della documentazione rappresenta un elemento critico. Per i professionisti che gestiscono domande per più strutture clienti, è fondamentale adottare strumenti che consentano di monitorare le scadenze e automatizzare la compilazione delle sezioni ricorrenti.
Chi lavora quotidianamente con bandi di finanza agevolata sa quanto tempo richieda la preparazione di documentazione completa e conforme. L'efficienza nella fase preparatoria determina il successo della domanda.
Casi pratici e strategie di ottimizzazione
L'analisi di casi concreti consente di comprendere come massimizzare il beneficio del credito imposta incubatori acceleratori. Le strategie adottate dalle strutture più avanzate offrono spunti operativi preziosi.
Caso studio: Acceleratore corporate nel settore energy
Enel Innovation Hub, acceleratore corporate specializzato in soluzioni energetiche innovative, ha strutturato il proprio modello per ottimizzare il credito d'imposta. Nel 2025 ha sostenuto spese ammissibili per €580.000, così ripartite:
Categoria di spesa | Importo | Percentuale |
|---|---|---|
Personale tecnico dedicato | €320.000 | 55% |
Piattaforma digitale di gestione | €120.000 | 21% |
Servizi di mentoring specializzati | €90.000 | 15% |
Eventi e networking | €50.000 | 9% |
Con sede operativa in Campania (Napoli), ha beneficiato dell'aliquota maggiorata al 40%, ottenendo un credito di €232.000 (rispetto al massimale di €250.000). La strategia vincente ha previsto:
Concentrazione delle spese ammissibili nell'anno fiscale di riferimento
Stipula di contratti di collaborazione con mentor esterni qualificati
Investimento in una piattaforma proprietaria per il tracking delle startup
Organizzazione di 15 eventi di networking con investitori istituzionali
Ottimizzazione per incubatori universitari
Contamination Lab Sapienza ha adottato un approccio differente, focalizzato sulla valorizzazione delle competenze interne. Con spese totali di €245.000, ha ottenuto un credito di €73.500 (30% di €245.000).
La strategia si è concentrata su:
Allocazione formale del personale universitario alle attività di incubazione
Partnership con studi professionali per servizi specialistici (legale, fiscale, IP)
Acquisto di licenze software per prototipazione e simulazione
Co-organizzazione di eventi con altri atenei per ridurre i costi unitari
Un elemento critico emerso dall'esperienza riguarda la rendicontazione del personale: solo le ore effettivamente dedicate alle attività di incubazione sono ammissibili, richiedendo sistemi di time tracking affidabili.
Compatibilità con altri incentivi e regime de minimis
Il credito imposta incubatori acceleratori deve essere valutato nel contesto complessivo degli aiuti di Stato ricevuti. La normativa prevede limiti cumulativi che richiedono attenta pianificazione.
Regola de minimis e cumulo
L'incentivo rientra nel regime degli aiuti de minimis, con un massimale di €300.000 su tre esercizi fiscali per singolo beneficiario. Questo significa che un incubatore che ha già ricevuto €150.000 di aiuti de minimis nel triennio può accedere al credito imposta incubatori acceleratori solo per ulteriori €150.000.
Il dossier parlamentare analizza l'impatto di questa limitazione sull'ecosistema italiano, evidenziando che circa il 23% degli incubatori certificati si trova vicino al massimale de minimis.
Cumulabilità con altri incentivi
Il credito è cumulabile con altre agevolazioni purché non si verifichi doppio finanziamento delle medesime spese. In pratica:
Compatibile: con finanziamenti regionali per spazi fisici, fondi europei per internazionalizzazione, contributi camerali per eventi
Non compatibile: con crediti d'imposta R&D sugli stessi costi di personale, voucher innovation manager sugli stessi servizi
LVenture Group ha strutturato un piano di finanziamento articolato combinando:
Credito imposta incubatori acceleratori per personale e servizi: €120.000
Bando regionale Lazio per ristrutturazione spazi: €200.000
Contributo camerale per eventi di matching: €30.000
Totale agevolazioni ottenute: €350.000 su investimenti complessivi di €950.000
Per chi gestisce contemporaneamente diversi bandi e incentivi, è essenziale mantenere una mappatura aggiornata delle agevolazioni fruite per evitare sovrapposizioni critiche.
Controlli, verifiche e conservazione documentale
La fase successiva all'ottenimento del credito imposta incubatori acceleratori richiede particolare attenzione agli obblighi di conservazione documentale e alle possibili verifiche dell'amministrazione finanziaria.
Obblighi di conservazione
La documentazione relativa alle spese ammissibili deve essere conservata per 10 anni dalla fruizione del credito. I documenti essenziali includono:
Registro delle presenze delle startup negli spazi di incubazione
Log dettagliati delle ore di mentoring con firma dei beneficiari
Contratti di servizio con le startup supportate
Time sheet del personale allocato alle attività ammissibili
Fatture elettroniche e documenti di pagamento
Relazioni periodiche sulle attività svolte
Ринnovati incubatori ha implementato un sistema di gestione documentale cloud-based che automatizza la raccolta e archiviazione dei documenti richiesti, riducendo del 70% il tempo dedicato agli adempimenti amministrativi.
Tipologie di controllo
L'Agenzia delle Entrate e Invitalia effettuano controlli su tre livelli:
Controllo formale: verifica della completezza della documentazione (30% delle pratiche)
Controllo sostanziale: verifica dell'effettività delle spese e delle attività (15% delle pratiche)
Controllo in loco: ispezione presso la sede dell'incubatore (5% delle pratiche)
Nel 2025, su 340 domande approvate, sono stati effettuati 102 controlli formali, 51 controlli sostanziali e 17 controlli in loco. Le principali criticità emerse hanno riguardato:
Insufficiente tracciabilità delle ore di personale allocate (42% dei rilievi)
Mancanza di evidenze documentali sui servizi erogati (28% dei rilievi)
Incongruenze tra spese dichiarate e budget preventivo (18% dei rilievi)
Superamento dei massimali de minimis non dichiarato (12% dei rilievi)
Prospettive future e integrazione con strumenti europei
Il credito imposta incubatori acceleratori si inserisce in un contesto di evoluzione degli strumenti di supporto all'innovazione a livello nazionale ed europeo. La comprensione delle tendenze future consente di pianificare strategie di lungo periodo.
Sinergie con l'EIC Accelerator
L'EIC Accelerator europeo rappresenta uno strumento complementare per le startup supportate dagli incubatori italiani. Le strutture certificate possono valorizzare il proprio ruolo preparando le startup all'accesso a questi fondi, creando un ulteriore valore riconosciuto.
Fondazione Politecnico di Milano ha sviluppato un programma specifico che combina:
Fase 1: Incubazione base con accesso al credito imposta nazionale
Fase 2: Accelerazione specializzata per preparazione a EIC Accelerator
Fase 3: Supporto nella candidatura a fondi europei con coach certificati
Questa strategia integrata ha portato 8 startup del portafoglio a ottenere grant EIC nel 2025, per un totale di €12,5 milioni di finanziamento europeo.
Evoluzione normativa attesa
Per il 2027 sono attese modifiche normative che potrebbero includere:
Aumento dei massimali per strutture che supportano startup deeptech
Introduzione di premialità per incubatori con alto tasso di exit di successo
Estensione del credito alle attività di pre-seed e venture building
Differenziazione delle aliquote per settori strategici (AI, biotech, quantum)
Il monitoraggio continuo dell'evoluzione normativa diventa essenziale. I professionisti che operano nel settore della finanza agevolata devono aggiornare costantemente le proprie competenze per massimizzare le opportunità per i clienti.
Aspetti operativi per commercialisti e consulenti
I professionisti che assistono incubatori e acceleratori nell'accesso al credito imposta devono padroneggiare aspetti tecnici specifici che vanno oltre la mera compilazione della domanda.
Pianificazione fiscale integrata
Il credito imposta incubatori acceleratori richiede una pianificazione che consideri:
Timing delle spese: concentrare investimenti ammissibili nell'anno ottimale
Strutturazione contrattuale: preferire contratti di collaborazione rispetto a prestazioni occasionali per il personale esterno
Allocazione costi: separare contabilmente attività ammissibili da attività commerciali ordinarie
Gestione de minimis: monitorare il plafond residuo prima di assumere impegni di spesa
Studio Associato Innovazione & Finanza di Bologna gestisce 12 incubatori clienti, utilizzando un modello di pianificazione trimestrale che prevede:
Trimestre | Attività | Output |
|---|---|---|
Q1 | Analisi plafond de minimis e budget | Piano spese annuale |
Q2 | Predisposizione contratti e procedure | Framework operativo |
Q3 | Monitoraggio intermedio e aggiustamenti | Report di avanzamento |
Q4 | Chiusura contabile e preparazione domanda | Dossier completo |
Questo approccio ha consentito di ottenere l'approvazione del 100% delle domande presentate nel triennio 2024-2026.
Errori comuni da evitare
L'esperienza operativa evidenzia errori ricorrenti che compromettono l'accesso al beneficio:
Mancata segregazione contabile: non separare i costi ammissibili da quelli ordinari
Documentazione incompleta: assenza di contratti formali con le startup supportate
Superamento massimali: mancato controllo del plafond de minimis prima della domanda
Spese non tracciabili: utilizzo di contanti o forme di pagamento non documentate
Ritardi nella presentazione: perdita delle finestre temporali per mancato monitoraggio
Per chi si occupa di consulenza su bandi e finanziamenti, l'adozione di checklist operative e sistemi di alert sulle scadenze rappresenta un elemento distintivo della qualità del servizio.
Impatto sul sistema economico italiano
Il credito imposta incubatori acceleratori genera effetti che vanno oltre il beneficio fiscale diretto, influenzando l'intero ecosistema dell'innovazione nazionale.
Dati di utilizzo e impatto economico
Nel periodo 2024-2026, la misura ha prodotto risultati significativi:
Strutture beneficiarie: 147 incubatori e 93 acceleratori certificati
Risorse erogate: €42,3 milioni di crediti d'imposta complessivi
Startup supportate: oltre 2.800 imprese innovative accompagnate
Occupazione generata: 340 nuovi professionisti assunti da incubatori/acceleratori
Investimenti attivati: €156 milioni di spese ammissibili sostenute
L'analisi settoriale mostra una concentrazione in ambiti strategici:
Tecnologie digitali e AI: 38% delle startup supportate
Cleantech e sostenibilità: 24%
Biotech e lifescience: 18%
Fintech e blockchain: 12%
Altri settori: 8%
Distribuzione territoriale
La distribuzione geografica evidenzia squilibri che le aliquote maggiorate per il Sud mirano a correggere:
Nord Italia: 62% dei beneficiari, 58% delle risorse
Centro Italia: 24% dei beneficiari, 26% delle risorse
Sud e Isole: 14% dei beneficiari, 16% delle risorse
Nonostante le maggiorazioni, il divario resta significativo. Incubatore d'Impresa Università di Palermo ha commentato che "l'aliquota al 40% rappresenta un incentivo importante, ma serve un rafforzamento delle competenze e delle reti locali per colmare il gap strutturale con il Nord".
Il contesto più ampio degli incentivi per le aziende mostra come il sistema italiano stia progressivamente evolvendo verso una maggiore attenzione ai settori ad alto contenuto innovativo.
Il credito imposta incubatori acceleratori rappresenta uno strumento strategico per rafforzare l'ecosistema dell'innovazione italiano, con meccanismi tecnici che richiedono competenza specifica e pianificazione accurata. La gestione efficace di questa e altre opportunità di finanza agevolata richiede strumenti professionali che riducano la complessità amministrativa e aumentino l'efficienza operativa. Bandit - Finanza Agevolata automatizza la ricerca, compilazione e gestione dei bandi, consentendo ai professionisti di concentrarsi sulla strategia e massimizzare le opportunità per i clienti, riducendo tempi e costi fino al 96%.