giovedì 30 luglio 2026
Credito Imposta ZES Unica 2026: Guida Completa
Il sistema delle Zone Economiche Speciali in Italia continua la sua evoluzione nel 2026 con l'introduzione di importanti novità fiscali. Il credito imposta ZES Unica 2026 rappresenta uno strumento strategico per le imprese che intendono investire nelle aree del Centro-Sud Italia, offrendo incentivi significativi per l'acquisizione di beni strumentali destinati a strutture produttive. La Legge di Bilancio 2026 ha confermato e ampliato questa agevolazione, introducendo modifiche sostanziali che meritano un'analisi approfondita da parte di professionisti della finanza agevolata e imprenditori.
Quadro Normativo e Novità 2026
Il credito imposta ZES Unica 2026 nasce dall'evoluzione del precedente sistema di Zone Economiche Speciali frammentate, ora unificate in un'unica area agevolata. La normativa vigente ha stabilito una dotazione finanziaria complessiva che si inserisce nel quadro più ampio degli interventi per il Mezzogiorno.
Risorse Stanziate e Allocazione
La Legge di Bilancio 2026 ha definito un piano di investimenti strutturato nel tempo:
2026: dotazione iniziale per gli investimenti avviati nell'anno fiscale
2027: rifinanziamento con incremento percentuale rispetto all'anno precedente
2028: consolidamento del programma con risorse ulteriori
Le risorse vengono distribuite secondo l'ordine cronologico di presentazione delle domande, fino all'esaurimento della disponibilità. Questo meccanismo premia la tempestività nella presentazione della documentazione e richiede una pianificazione accurata da parte dei richiedenti.
Estensione Territoriale
Una delle novità più rilevanti riguarda l'estensione geografica. Il credito imposta ZES Unica 2026 non si limita più alle regioni del Mezzogiorno tradizionalmente intese, ma include anche:
Regione | Status | Note Specifiche |
|---|---|---|
Campania | ZES Unica | Intera regione ammissibile |
Puglia | ZES Unica | Tutte le province incluse |
Calabria | ZES Unica | Benefici estesi a tutto il territorio |
Sicilia | ZES Unica | Zone costiere e interne |
Basilicata | ZES Unica | Intero territorio regionale |
Molise | ZES Unica | Estensione completa |
Sardegna | ZES Unica | Tutte le aree ammissibili |
Abruzzo | ZES Unica | Provincia di Teramo esclusa |
Marche | Nuova inclusione | Estensione 2026 |
Umbria | Nuova inclusione | Estensione 2026 |
Beneficiari e Requisiti di Accesso
Il credito imposta ZES Unica 2026 si rivolge a una platea ampia di soggetti economici, con requisiti specifici da rispettare.
Categorie di Imprese Ammissibili
Possono accedere all'agevolazione le imprese che soddisfano precisi criteri dimensionali e settoriali. Le piccole e medie imprese rappresentano il target principale, ma anche le grandi aziende possono beneficiare del credito a condizioni particolari.
Piccole imprese: occupano meno di 50 dipendenti e realizzano un fatturato annuo o un totale di bilancio non superiore a 10 milioni di euro. Queste realtà rappresentano spesso il tessuto produttivo locale e godono delle percentuali più favorevoli.
Medie imprese: impiegano tra 50 e 249 dipendenti, con fatturato annuo non superiore a 50 milioni di euro o totale di bilancio non superiore a 43 milioni. Costituiscono la spina dorsale del sistema industriale meridionale.
Grandi imprese: superano i parametri delle medie imprese. Per questa categoria esistono condizioni specifiche che richiedono il rispetto di vincoli aggiuntivi legati alla normativa sugli aiuti di Stato.
Settori Esclusi e Limitazioni
Non tutti i settori economici possono accedere al credito imposta ZES Unica 2026. Risultano escluse:
Imprese operanti nel settore della produzione primaria di prodotti agricoli
Attività di trasformazione e commercializzazione di prodotti agricoli in specifiche circostanze
Settore della pesca e acquacoltura
Attività connesse all'esportazione
Imprese in difficoltà secondo la definizione comunitaria
Percentuali di Credito e Massimali
La determinazione dell'ammontare del credito imposta ZES Unica 2026 segue parametri precisi legati alla dimensione aziendale e alla tipologia di investimento.
Aliquote Differenziate per Dimensione
Le percentuali variano significativamente in base alla classificazione dell'impresa:
Dimensione Impresa | Percentuale Credito | Massimale Investimento |
|---|---|---|
Piccola | Fino al 60% | Base del calcolo ESL |
Media | Fino al 50% | Base del calcolo ESL |
Grande | Fino al 40% | Base del calcolo ESL |
Queste percentuali si applicano sul costo di acquisizione dei beni strumentali nuovi destinati alle strutture produttive situate nelle aree ZES Unica. Il calcolo dell'Equivalente Sovvenzione Lordo (ESL) determina il massimale effettivo di spesa ammissibile.
Calcolo Pratico: Esempi Reali
Caso 1 - Piccola Impresa Manifatturiera in Campania: Un'azienda di produzione tessile con 35 dipendenti investe 500.000 euro in macchinari industriali per un nuovo stabilimento a Salerno. Con aliquota al 60%, il credito imposta ammonta a 300.000 euro, utilizzabile in compensazione secondo le modalità previste dalla normativa fiscale.
Caso 2 - Media Impresa Logistica in Puglia: Un'azienda di logistica con 120 dipendenti realizza un investimento di 2 milioni di euro per un nuovo hub distributivo a Bari. L'aliquota del 50% genera un credito di 1 milione di euro, fruibile secondo il piano temporale stabilito.
Caso 3 - Grande Impresa Tecnologica in Sicilia: Un gruppo industriale con 800 dipendenti investe 5 milioni di euro in impianti produttivi a Catania. Con aliquota del 40%, il credito imposta raggiunge i 2 milioni di euro, subordinato alla verifica dei requisiti specifici per le grandi imprese.
Investimenti Ammissibili e Tipologie di Beni
Il credito imposta ZES Unica 2026 copre specifiche categorie di investimenti, con particolare attenzione ai beni strumentali nuovi.
Beni Materiali Ammissibili
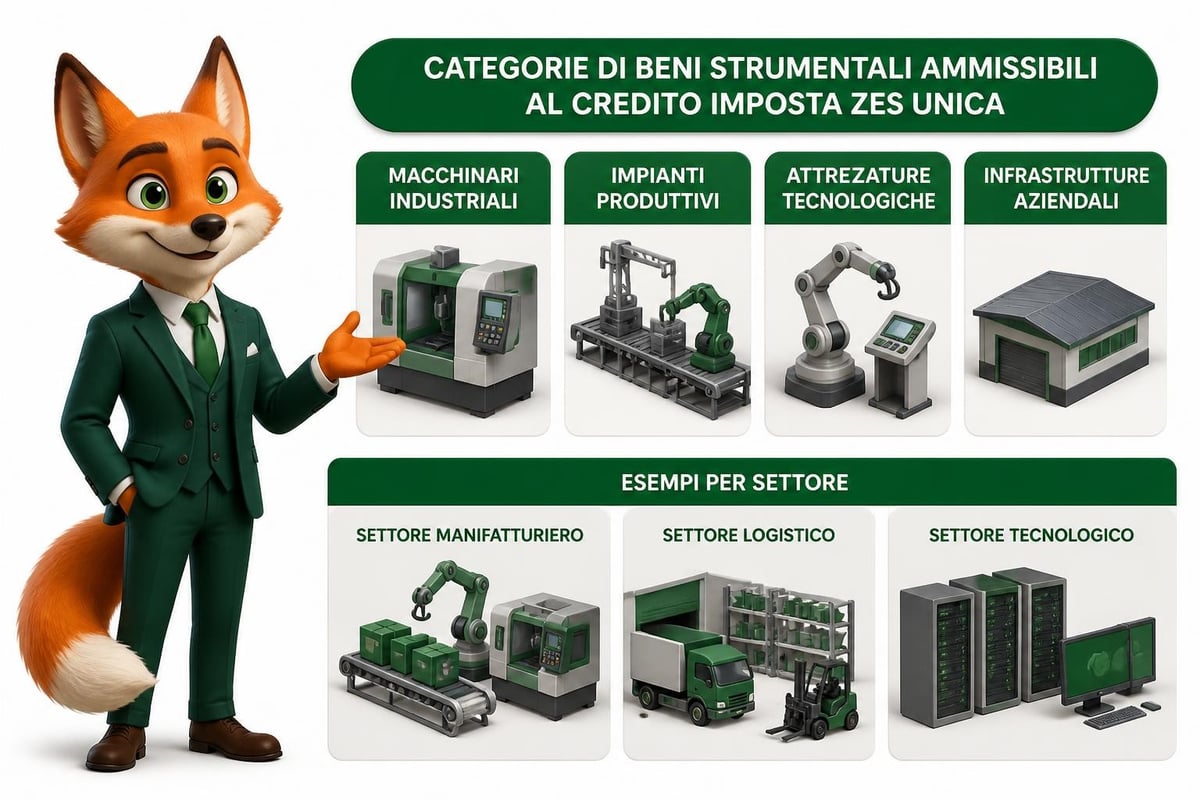
Gli investimenti devono riguardare esclusivamente beni strumentali nuovi, mai utilizzati in precedenza:
Macchinari industriali e impianti di produzione
Attrezzature tecnologiche e sistemi informatici integrati
Mezzi di trasporto ad uso produttivo (con limitazioni specifiche)
Infrastrutture aziendali e opere murarie funzionali all'attività
Impianti di sicurezza e protezione ambientale
Beni Immateriali e Limitazioni
Anche i beni immateriali possono rientrare nel perimetro agevolabile, purché rispettino criteri precisi. Software gestionali, brevetti, licenze d'uso e know-how tecnico sono ammissibili quando direttamente connessi all'attività produttiva.
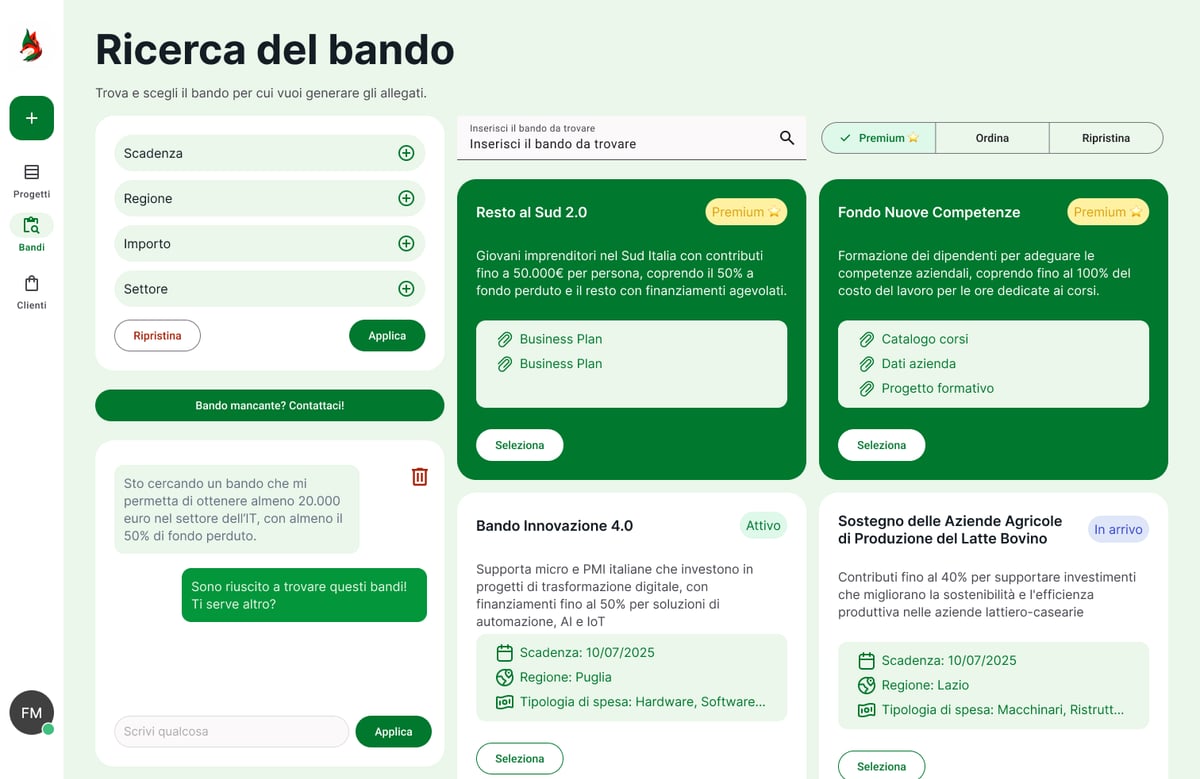
Per gestire efficacemente l'identificazione dei bandi per finanziamenti e le agevolazioni disponibili, i professionisti della finanza agevolata possono avvalersi di strumenti automatizzati che semplificano la ricerca e la compilazione delle domande. Piattaforme specializzate permettono di ridurre drasticamente i tempi di lavorazione e minimizzare gli errori nella presentazione delle istanze.
Esclusioni Importanti
Non sono ammissibili al credito imposta ZES Unica 2026:
Beni usati o rigenerati
Veicoli non strettamente funzionali all'attività produttiva
Terreni e fabbricati non strumentali
Beni destinati alla rivendita
Investimenti sostitutivi senza incremento della capacità produttiva
Procedure di Richiesta e Documentazione
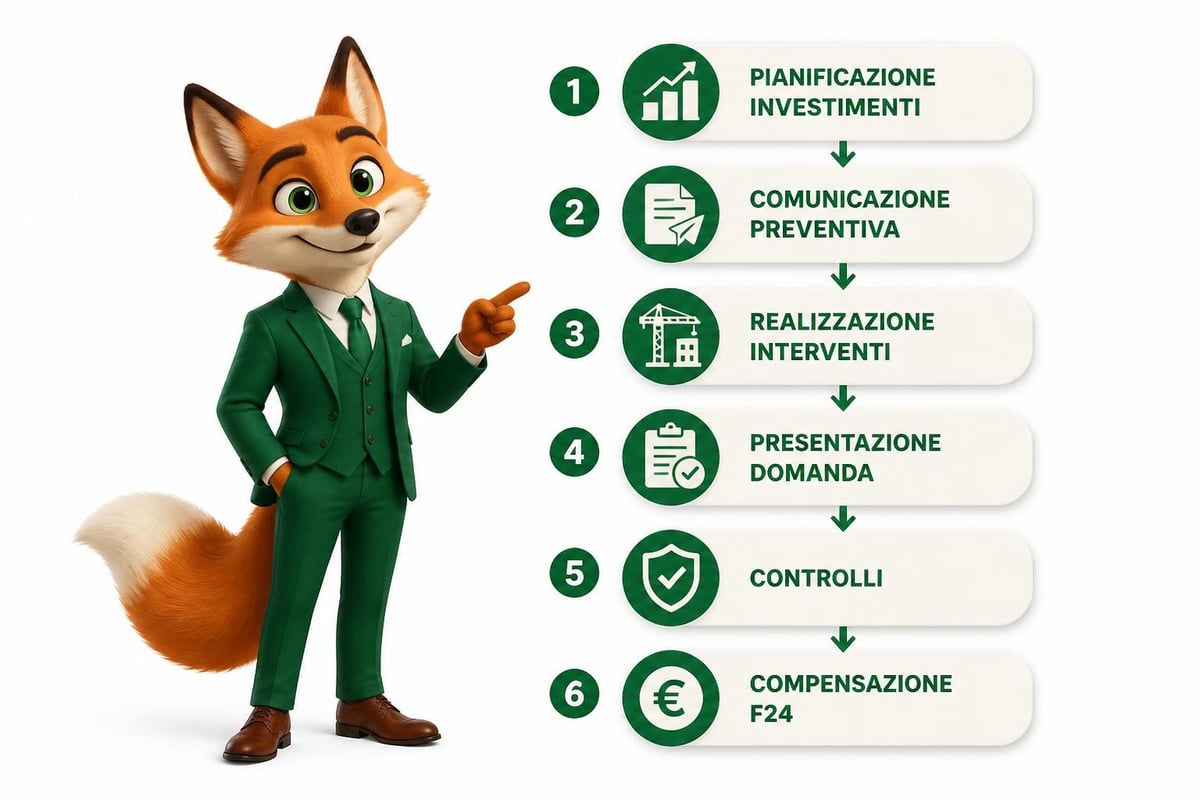
Il processo di accesso al credito imposta ZES Unica 2026 richiede il rispetto di tempistiche e adempimenti procedurali ben definiti.
Comunicazione Preventiva
Prima di avviare gli investimenti, le imprese devono presentare una comunicazione preventiva all'Agenzia delle Entrate. Questo passaggio cruciale determina la validità della richiesta e l'ordine cronologico di prenotazione delle risorse.
La comunicazione deve contenere:
Dati identificativi dell'impresa richiedente
Codice fiscale e partita IVA
Descrizione dettagliata dell'investimento programmato
Ammontare complessivo previsto
Localizzazione della struttura produttiva
Dichiarazione sul possesso dei requisiti dimensionali
Tempistiche di Realizzazione
Gli investimenti devono essere completati entro termini precisi dalla data di presentazione della comunicazione. Il mancato rispetto delle scadenze comporta la decadenza dal beneficio.
Termini ordinari: 24 mesi dalla comunicazione per il completamento degli investimenti. Questo periodo permette alle imprese di pianificare l'acquisto dei beni e la loro messa in funzione.
Proroghe eccezionali: in circostanze straordinarie, documentate e giustificate, possono essere concesse estensioni temporali.
Documentazione Probatoria
Al termine dell'investimento, l'impresa deve presentare documentazione completa che dimostri:
Fatture di acquisto dei beni con data certa
Pagamenti effettuati mediante strumenti tracciabili
Certificazioni di conformità e collaudo
Iscrizione dei beni nel registro cespiti ammortizzabili
Destinazione effettiva alla struttura produttiva nelle aree ZES
Utilizzo del Credito e Codice Tributo
La fruizione del credito imposta ZES Unica 2026 avviene esclusivamente in compensazione tramite modello F24.
Modalità di Compensazione
Il credito maturato può essere utilizzato in compensazione orizzontale con altre imposte e contributi. La compensazione in F24 richiede l'indicazione del codice tributo specifico istituito per questa agevolazione.
Codice tributo: l'Agenzia delle Entrate ha definito il codice specifico da utilizzare nel modello F24 per la compensazione del credito imposta ZES Unica 2026. Questo codice deve essere riportato nella sezione "Erario" del modello, con l'indicazione dell'anno di riferimento.
Ripartizione Temporale
Il credito non utilizzato in un unico anno fiscale può essere ripartito su più periodi d'imposta. Questa flessibilità permette alle imprese di ottimizzare l'utilizzo dell'agevolazione in funzione della propria capacità contributiva.
La ripartizione segue regole precise:
Prima annualità: utilizzo libero fino all'ammontare disponibile
Annualità successive: fruizione del credito residuo
Nessun limite temporale massimo per l'utilizzo completo
Impossibilità di rimborso in denaro della quota non compensata
Casi Speciali: Settore Agricolo
Il settore agricolo presenta peculiarità specifiche nell'applicazione del credito imposta ZES Unica 2026, soprattutto per quanto riguarda la determinazione del reddito su base catastale.
Agricoltura e Regime Catastale
Le imprese agricole che determinano il reddito su base catastale devono adottare criteri specifici per il calcolo del credito. La normativa prevede modalità differenziate rispetto alle imprese in regime ordinario.
Parametri di calcolo: per le aziende agricole, il riferimento non è il reddito d'impresa dichiarato, ma parametri oggettivi legati alla superficie coltivata e alla tipologia di coltura.
Investimenti ammissibili: macchinari agricoli, impianti di irrigazione, serre tecnologiche, sistemi di trasformazione dei prodotti agricoli.
Esempio Pratico Agricolo
Un'azienda agricola in Calabria con 50 ettari coltivati a uliveto investe 300.000 euro in un impianto di frantoio moderno. Pur determinando il reddito su base catastale, può accedere al credito imposta ZES Unica 2026 seguendo le disposizioni specifiche per il settore, con percentuali determinate secondo i criteri dimensionali dell'impresa.
Obblighi e Vincoli Post-Concessione
L'ottenimento del credito imposta ZES Unica 2026 comporta obblighi di mantenimento che le imprese devono rispettare per evitare la revoca del beneficio.
Vincolo di Destinazione
I beni oggetto dell'investimento agevolato devono:
Rimanere nella disponibilità dell'impresa per almeno 5 anni
Essere destinati esclusivamente alla struttura produttiva nelle aree ZES
Non essere ceduti, alienati o destinati ad altri scopi
Mantenere la funzionalità produttiva originaria
La violazione di questi vincoli comporta la decadenza dal beneficio con obbligo di restituzione delle somme fruite, maggiorate di interessi e sanzioni.
Controlli e Verifiche
L'Agenzia delle Entrate e gli organi di controllo possono effettuare verifiche documentali e ispezioni:
Controllo formale della documentazione presentata
Verifiche sulla consistenza degli investimenti
Ispezioni presso le strutture produttive
Controlli incrociati con altre banche dati fiscali
Le imprese devono conservare tutta la documentazione per almeno 10 anni dalla fruizione dell'ultimo credito.
Integrazione con Altri Incentivi
Il credito imposta ZES Unica 2026 può essere cumulato con altre forme di agevolazione, nel rispetto dei massimali di aiuto previsti dalla normativa comunitaria.
Compatibilità con Agevolazioni Nazionali
Per quanto riguarda l'integrazione con contributi per imprese e altre forme di sostegno pubblico, occorre verificare il rispetto dei limiti De Minimis o delle intensità di aiuto settoriali.
Piano Transizione 4.0: il credito ZES può essere combinato con gli incentivi per investimenti in beni materiali e immateriali tecnologicamente avanzati, purché si rispettino i massimali complessivi.
Fondo Impresa Femminile: per le imprese a conduzione femminile, è possibile cumulare il credito imposta ZES Unica 2026 con i contributi specifici destinati all'imprenditoria femminile.
Nuova Sabatini: la combinazione con il finanziamento agevolato per l'acquisto di macchinari è ammissibile, verificando le soglie di cumulo.
Tabella Cumulo Incentivi
Incentivo | Cumulabilità con ZES | Massimale Complessivo |
|---|---|---|
Transizione 4.0 | Sì | Fino a intensità massima di aiuto |
Nuova Sabatini | Sì | Verifica soglie ESL |
Fondo PMI | Sì | Rispetto limiti settoriali |
Credito Formazione 4.0 | Sì | Nessuna interferenza |
Aspetti Operativi per Professionisti
I consulenti e i professionisti della finanza agevolata che assistono le imprese nell'accesso al credito imposta ZES Unica 2026 devono padroneggiare diversi aspetti tecnici.
Pianificazione dell'Investimento
La corretta pianificazione temporale rappresenta un fattore critico di successo. I professionisti devono:
Valutare la capienza fiscale dell'impresa per l'utilizzo del credito
Programmare gli acquisti in funzione delle scadenze normative
Coordinare la comunicazione preventiva con l'avvio effettivo degli investimenti
Verificare la disponibilità residua delle risorse stanziate
Analisi di Convenienza
Prima di procedere, occorre condurre un'analisi costi-benefici che consideri:
Ammontare effettivo del credito maturabile
Tempi di realizzo dell'investimento
Capacità di utilizzo del credito in compensazione
Costi amministrativi e professionali per la pratica
Rischi di revoca per inadempimenti
L'utilizzo di strumenti digitali per la gestione delle pratiche consente di ottimizzare il processo e ridurre significativamente i margini di errore nella compilazione della documentazione.
Prospettive Future e Sviluppo
Il credito imposta ZES Unica 2026 si inserisce in una strategia di lungo periodo per il rilancio economico delle regioni del Centro-Sud Italia.
Evoluzione della Normativa
Le indicazioni contenute nella Legge di Bilancio 2026 lasciano intravedere un impegno pluriennale del Governo nel sostegno agli investimenti nelle aree ZES. La conferma dei finanziamenti fino al 2028 offre alle imprese una prospettiva di programmazione più ampia.
Monitoraggio dei risultati: l'Autorità di gestione della ZES Unica effettua un costante monitoraggio dell'efficacia della misura, che potrebbe portare a modifiche e integrazioni future.
Semplificazione procedurale: si prevede un progressivo snellimento delle procedure amministrative per facilitare l'accesso delle PMI.
Impatto sul Territorio
I dati preliminari mostrano un crescente interesse da parte delle imprese manifatturiere e logistiche. Le regioni di nuova inclusione, Marche e Umbria, stanno registrando un significativo numero di richieste di informazioni e comunicazioni preventive.
Settori trainanti: manifattura avanzata, logistica integrata, agroalimentare di qualità, energie rinnovabili.
Dimensione media degli investimenti: i progetti presentati variano da 200.000 euro per le piccole imprese fino a diversi milioni per le grandi realtà industriali.
Il credito imposta ZES Unica 2026 rappresenta un'opportunità concreta per le imprese che vogliono investire nel Centro-Sud Italia, con percentuali di agevolazione significative e una copertura territoriale ampliata. La complessità delle procedure e la necessità di rispettare tempistiche precise richiedono competenze specialistiche e strumenti efficienti. Bandit - Finanza Agevolata semplifica radicalmente questo processo attraverso un sistema automatizzato che identifica le opportunità più rilevanti, compila la documentazione necessaria e gestisce scadenze e comunicazioni, permettendo ai professionisti di ridurre i tempi di lavorazione fino al 96% e garantire la massima precisione nelle candidature.