martedì 28 luglio 2026
Iperammortamento Transizione 5.0: Guida Completa 2026
L'iperammortamento transizione 5.0 rappresenta una delle misure più significative introdotte dal governo italiano per sostenere la trasformazione digitale ed energetica delle imprese. Con l'apertura della piattaforma GSE dal 12 giugno 2026, le aziende italiane possono finalmente accedere a un meccanismo agevolativo che combina innovazione tecnologica e sostenibilità ambientale. Questo strumento, evoluzione dei precedenti piani di incentivazione, si inserisce in un contesto economico dove la competitività passa necessariamente attraverso investimenti in tecnologie 4.0 e 5.0, con particolare attenzione alla riduzione dei consumi energetici. La complessità delle procedure e la necessità di rispettare requisiti stringenti rendono fondamentale una comprensione approfondita del meccanismo.
Caratteristiche Fondamentali dell'Iperammortamento Transizione 5.0
Il Piano Transizione 5.0 si distingue dai precedenti strumenti di finanza agevolata per l'approccio integrato che adotta. Non si tratta semplicemente di incentivare l'acquisto di macchinari tecnologicamente avanzati, ma di promuovere un vero e proprio salto qualitativo nella gestione energetica aziendale.
Obiettivi Strategici del Piano
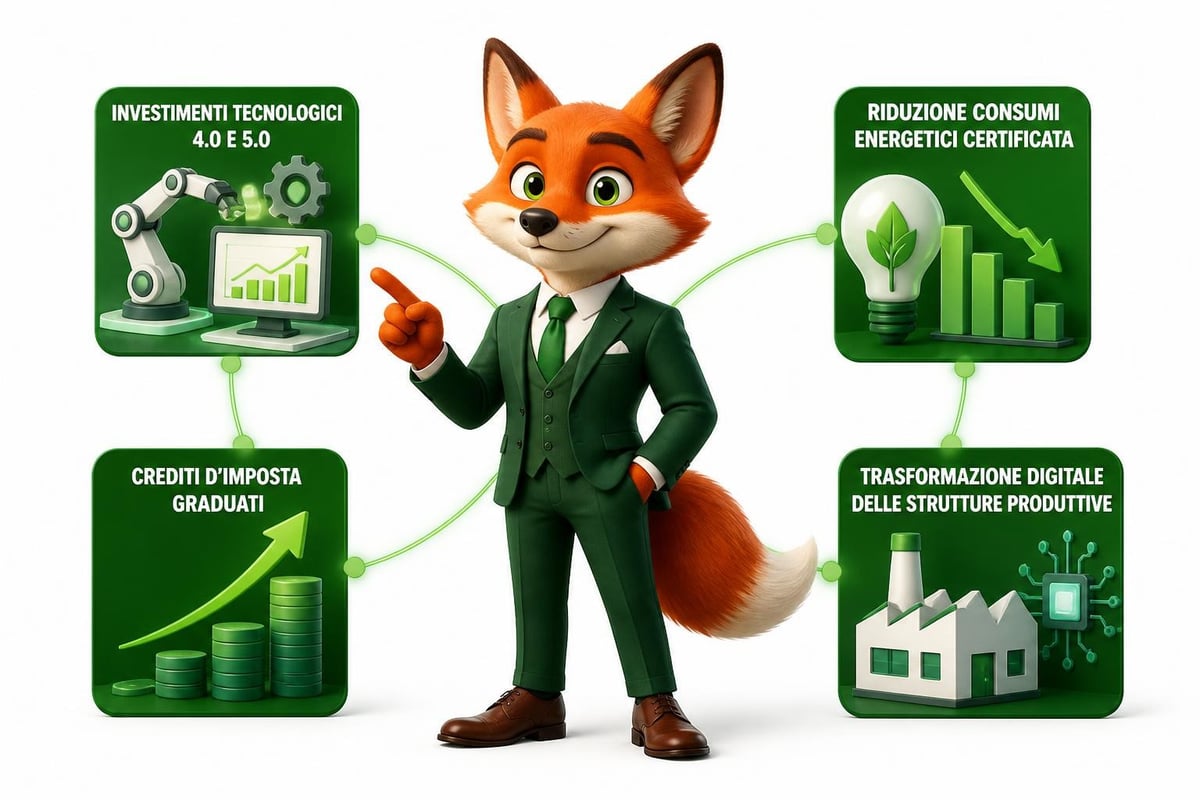
L'iperammortamento transizione 5.0 persegue obiettivi multipli che vanno oltre il semplice rinnovamento tecnologico:
Riduzione dei consumi energetici con soglie minime certificate
Digitalizzazione dei processi produttivi attraverso tecnologie interconnesse
Miglioramento della competitività delle imprese manifatturiere italiane
Accelerazione della transizione ecologica in linea con gli obiettivi europei
Sostegno agli investimenti in un periodo di incertezza economica
La vera innovazione sta nell'obbligo di dimostrare un risparmio energetico effettivo. Un'impresa metallurgica di Brescia, per esempio, che installa una nuova pressa automatizzata deve certificare una riduzione dei consumi del 3% a livello di struttura produttiva o del 5% a livello di processo specifico.
Soggetti Beneficiari e Requisiti di Accesso
L'accesso all'iperammortamento transizione 5.0 è riservato a specifiche categorie di imprese operanti sul territorio italiano. Il Ministero delle Imprese e del Made in Italy ha definito con precisione i soggetti ammissibili.
Categoria | Requisiti | Limitazioni |
|---|---|---|
Imprese manifatturiere | Titolari di reddito d'impresa | Sede operativa in Italia |
Società di capitali | Regolarità fiscale e contributiva | No regime forfettario |
Ditte individuali | Iscrizione CCIAA | Investimenti tracciabili |
Cooperative di produzione | Bilancio certificato | Conformità normativa |
Una società cooperativa di Modena che produce componenti automotive, ad esempio, deve presentare bilancio certificato, dichiarazione di regolarità contributiva INPS e INAIL, oltre alla documentazione tecnica degli investimenti programmati.
Investimenti Ammissibili e Classificazione
La normativa sull'iperammortamento transizione 5.0 distingue tra diverse tipologie di investimenti, ognuna con requisiti e agevolazioni specifiche. La Camera di Commercio di Torino fornisce indicazioni dettagliate sulla classificazione.
Beni Strumentali Materiali e Immateriali
Gli investimenti agevolabili comprendono macchinari, impianti, software e competenze. Un'azienda tessile di Prato che investe 500.000 euro in un nuovo sistema di tintura automatizzato può includere:
Macchinari 4.0: 350.000 euro per la macchina principale
Software integrato: 80.000 euro per il sistema di controllo
Formazione specialistica: 40.000 euro per il personale tecnico
Certificazione energetica: 30.000 euro per le perizie tecniche
Ogni voce deve essere documentata con fatture elettroniche, contratti di fornitura e certificazioni di conformità alle specifiche tecniche richieste dal Piano Transizione 5.0.
Tecnologie Abilitanti 4.0 e 5.0
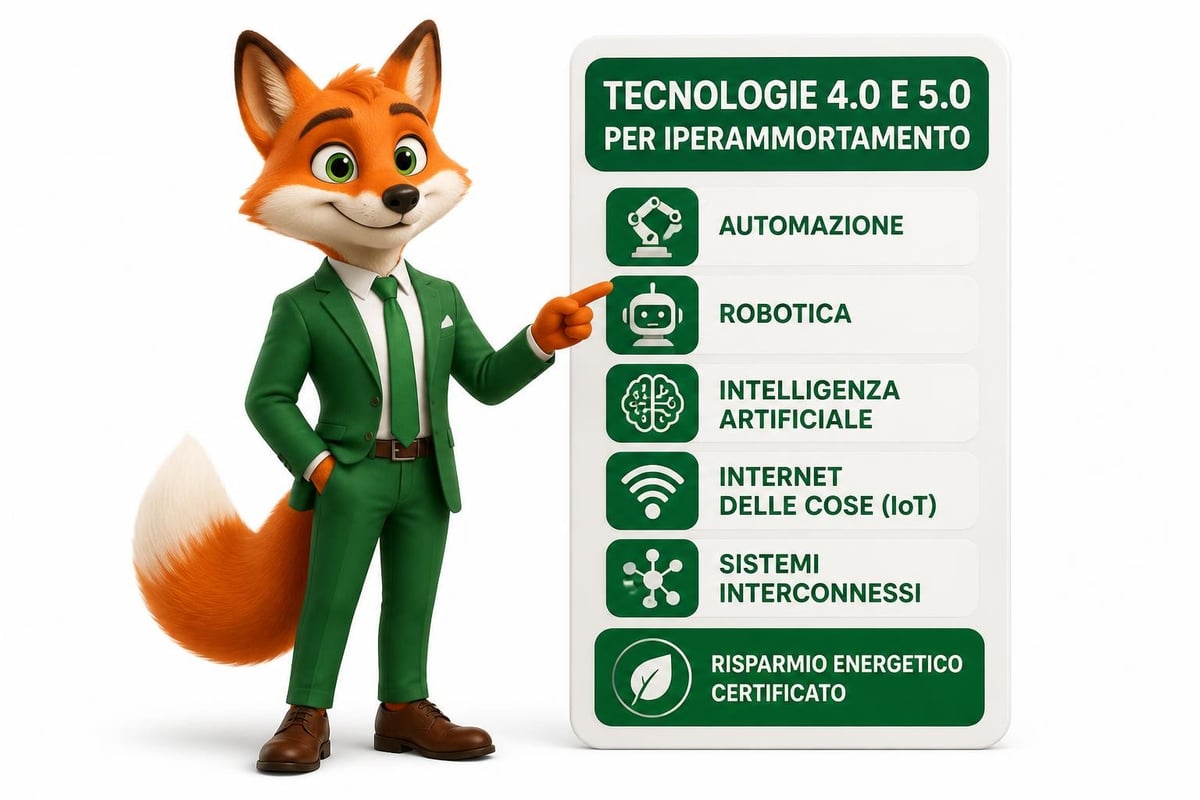
L'iperammortamento transizione 5.0 privilegia tecnologie specifiche che favoriscono l'interconnessione e l'efficienza energetica:
Sistemi di automazione avanzata con sensori IoT
Robotica collaborativa per ottimizzazione processi
Manifattura additiva con riduzione scarti
Realtà aumentata per manutenzione predittiva
Intelligenza artificiale per ottimizzazione energetica
Blockchain per tracciabilità filiera
Edge computing per elaborazione dati real-time
Un laboratorio farmaceutico di Milano ha ottenuto l'agevolazione installando un sistema di controllo qualità basato su AI che ha ridotto i consumi energetici del 7% ottimizzando i cicli di produzione e riducendo gli scarti del 12%.
Procedure GSE e Comunicazioni Obbligatorie
La gestione pratica dell'iperammortamento transizione 5.0 richiede un'interazione costante con il Gestore dei Servizi Energetici. FiscoeTasse.com offre una guida operativa dettagliata sulle modalità di compilazione.
Comunicazione Preventiva: Fase Cruciale
La comunicazione preventiva al GSE costituisce il primo passo fondamentale. Dal 12 giugno 2026, come riportato da Ratio Quotidiano, le imprese possono presentare le richieste attraverso la piattaforma dedicata.
Una carpenteria metallica di Vicenza con 45 dipendenti ha seguito questo iter:
5 luglio 2026: Accesso piattaforma GSE con credenziali SPID
8 luglio 2026: Caricamento documentazione tecnica preliminare
12 luglio 2026: Invio comunicazione preventiva con progetto investimenti
25 luglio 2026: Ricezione codice identificativo pratica
30 settembre 2026: Inizio effettivo degli investimenti
Documentazione Tecnica Richiesta
Il pacchetto documentale per l'iperammortamento transizione 5.0 comprende elementi tecnici e amministrativi specifici:
Documento | Contenuto | Responsabile |
|---|---|---|
Perizia asseverata | Calcolo risparmio energetico ex-ante | Ingegnere abilitato |
Schede tecniche | Specifiche beni strumentali | Fornitori certificati |
Piano investimenti | Cronoprogramma e budget | Direzione aziendale |
Dichiarazione conformità | Requisiti normativi | Certificatore energetico |
Fatture proforma | Preventivi dettagliati | Fornitori qualificati |
Per un'azienda alimentare di Bologna che pianifica investimenti per 800.000 euro, la perizia asseverata ha richiesto 15.000 euro di costi professionali, includendo misurazioni, calcoli termodinamici e certificazioni energetiche.
Calcolo del Credito d'Imposta e Massimali
L'iperammortamento transizione 5.0 si concretizza in un credito d'imposta modulato in base all'entità del risparmio energetico conseguito. Il meccanismo premiante incentiva performance energetiche superiori.
Scaglioni di Agevolazione Fiscale
La struttura del beneficio fiscale prevede aliquote crescenti correlate al risparmio energetico:
Riduzione 3-6% dei consumi: credito d'imposta 35% dell'investimento
Riduzione 6-10% dei consumi: credito d'imposta 40% dell'investimento
Riduzione oltre 10% dei consumi: credito d'imposta 45% dell'investimento
Un'industria cartaria di Lucca che investe 1.200.000 euro in un nuovo sistema di cogenerazione, ottenendo una riduzione del 12% dei consumi energetici, può beneficiare di un credito d'imposta di 540.000 euro (45% di 1.200.000).
Limiti Massimi di Investimento
L'iperammortamento transizione 5.0 prevede massimali differenziati:
Beni strumentali materiali: 50 milioni di euro per impresa
Beni strumentali immateriali: 10 milioni di euro per impresa
Formazione 5.0: 300.000 euro per impresa
Spese di certificazione: incluse nei massimali principali
Una media impresa veneta del settore plastico, con 180 dipendenti, ha strutturato un piano di investimenti da 8 milioni di euro, rispettando i massimali e ottimizzando la distribuzione tra materiali (7,2 milioni), software (600.000 euro) e formazione (200.000 euro).
Certificazione Energetica e Conformità Tecnica
La fase di certificazione rappresenta l'elemento distintivo dell'iperammortamento transizione 5.0 rispetto ai precedenti strumenti. Informazione Fiscale illustra le tempistiche per la comunicazione di conferma.
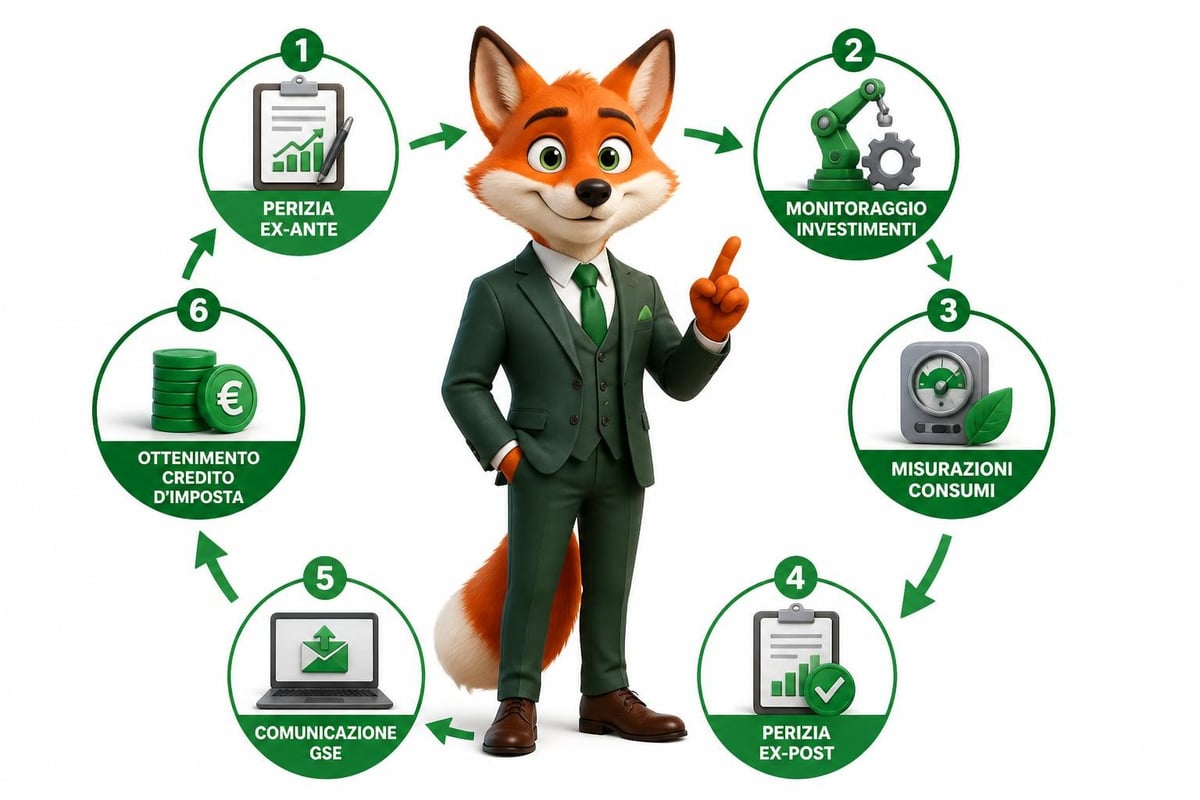
Perizia Asseverata Ex-Ante ed Ex-Post
Il professionista abilitato deve produrre due documenti distinti:
Perizia ex-ante (prima dell'investimento):
Analisi energetica situazione attuale
Modellazione teorica degli interventi
Calcolo risparmio energetico previsto
Identificazione tecnologie ottimali
Stima costi-benefici investimento
Perizia ex-post (dopo completamento investimenti):
Misurazioni effettive consumi
Verifica risparmio conseguito
Certificazione conformità tecnologica
Validazione parametri prestazionali
Dichiarazione finale asseverata
Un'acciaieria di Terni ha incaricato un team di ingegneri energetici che, attraverso monitoraggio continuo di 9 mesi, ha certificato una riduzione dei consumi del 14%, superiore alla previsione iniziale del 10%, permettendo l'accesso all'aliquota massima del 45%.
Soggetti Certificatori Autorizzati
L'iperammortamento transizione 5.0 richiede che le perizie siano redatte da professionisti iscritti agli albi specifici:
Ingegneri (sezione A, settori industriale ed energetico)
Periti industriali con specializzazione energetica
EGE (Esperti in Gestione dell'Energia) certificati UNI CEI 11339
Società di ingegneria accreditate
Una PMI meccanica di Bergamo ha selezionato un EGE certificato che, oltre alla perizia, ha fornito consulenza strategica sulle tecnologie più adatte, ottimizzando il rapporto investimento-risparmio energetico.
Comunicazione di Conferma e Completamento
Dopo il completamento degli investimenti, l'impresa deve procedere con la comunicazione di conferma al GSE. Come evidenziato da Assolombarda, questa fase conclude l'iter amministrativo.
Termini e Scadenze Operative
L'iperammortamento transizione 5.0 prevede una timeline precisa:
Fase | Termine | Conseguenze Ritardo |
|---|---|---|
Comunicazione preventiva | Entro inizio investimenti | Esclusione dal beneficio |
Completamento investimenti | 31 dicembre 2026 | Proroga caso per caso |
Comunicazione conferma | Entro 30 giorni da completamento | Perdita agevolazione |
Presentazione perizia ex-post | Insieme a comunicazione conferma | Decadenza credito |
Utilizzo credito d'imposta | 5 anni in quote uguali | Cessione alternativa |
Un'azienda di packaging di Parma ha completato investimenti il 15 novembre 2026 e inviato la comunicazione di conferma il 10 dicembre 2026, rispettando i termini e ottenendo conferma del credito d'imposta di 380.000 euro in 5 annualità da 76.000 euro.
Gestione delle Pratiche GSE
La complessità delle procedure GSE per l'iperammortamento transizione 5.0 richiede competenze specialistiche e attenzione ai dettagli. Professionisti della finanza agevolata utilizzano strumenti automatizzati per gestire efficacemente le numerose pratiche.
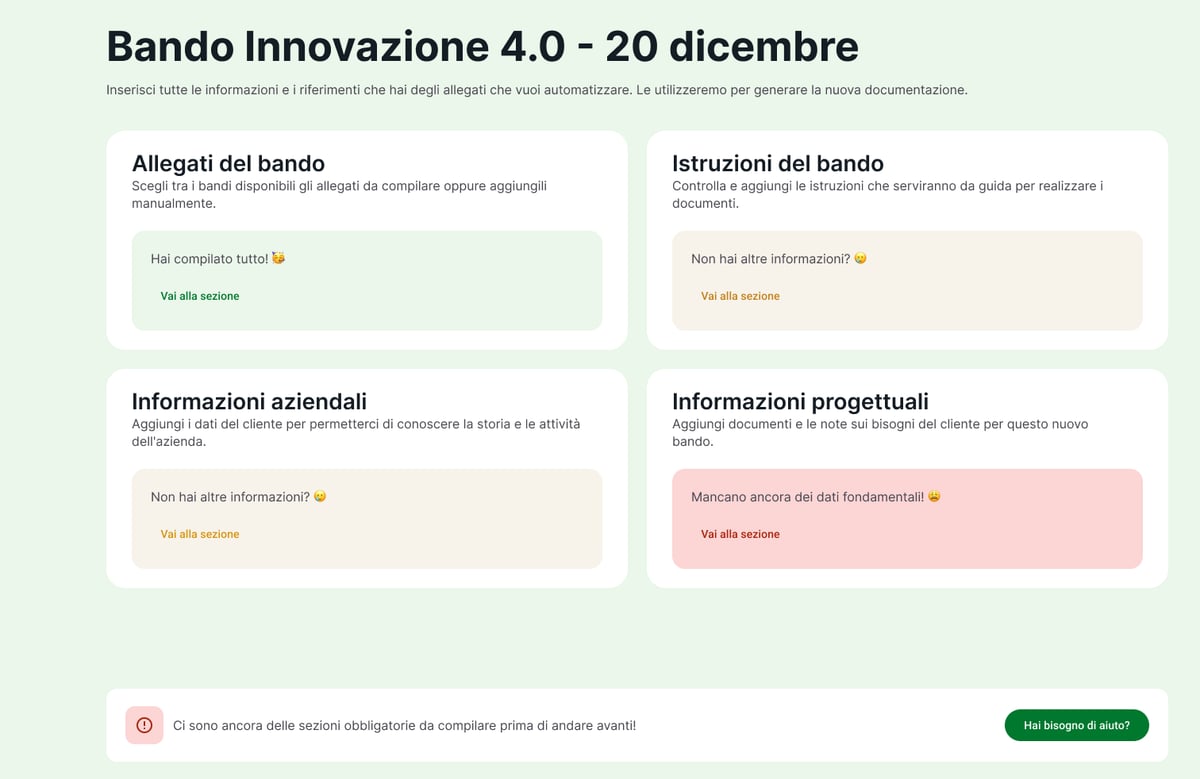
Per i consulenti che gestiscono molteplici clienti, piattaforme come Bandit - Multibando permettono di automatizzare la ricerca dei bandi, compilare le domande eliminando errori manuali e monitorare le scadenze, riducendo i tempi di lavorazione fino al 96% rispetto ai metodi tradizionali.
Cumulo con Altre Agevolazioni e Vincoli
L'iperammortamento transizione 5.0 presenta regole specifiche di cumulabilità con altri strumenti di finanza agevolata. Informazione Fiscale chiarisce le possibilità di integrazione con altre misure.
Incentivi Cumulabili e Non Cumulabili
La normativa distingue chiaramente:
Cumulabili senza limitazioni:
Crediti d'imposta ricerca e sviluppo
Voucher digitalizzazione regionali
Contributi formazione Fondi Interprofessionali
Agevolazioni Sabatini-ter (con condizioni)
Non cumulabili:
Credito d'imposta Industria 4.0
Super ammortamento precedenti versioni
Nuova Sabatini su medesimi beni
Un'impresa chimica di Ravenna ha combinato l'iperammortamento transizione 5.0 (450.000 euro di credito) con voucher regionali per la digitalizzazione (80.000 euro) e contributi formativi (25.000 euro), massimizzando i benefici complessivi.
Strategie di Ottimizzazione Fiscale
Le imprese possono adottare strategie per massimizzare i vantaggi:
Separazione investimenti: distinguere beni 5.0 da altri progetti
Pianificazione temporale: scaglionare investimenti su periodi fiscali diversi
Combinazione strumenti: utilizzare finanza agevolata complementare
Cessione crediti: trasferire a terzi per liquidità immediata
Compensazione debiti: utilizzo in F24 per tributi e contributi
Una holding manifatturiera toscana con tre stabilimenti ha strutturato un piano triennale che prevede investimenti 5.0 nel 2026, R&D nel 2027 e formazione avanzata nel 2028, ottimizzando il carico fiscale complessivo.
Controlli, Verifiche e Revoche
Il GSE e l'Agenzia delle Entrate effettuano controlli stringenti sull'effettivo conseguimento degli obiettivi energetici dichiarati nell'iperammortamento transizione 5.0.
Tipologie di Controllo
Il sistema di verifica prevede controlli multipli:
Controlli formali: verifica documentazione presentata (100% pratiche)
Controlli sostanziali: ispezioni tecniche a campione (10-15% pratiche)
Controlli energetici: misurazione effettiva risparmi (campione casuale)
Controlli incrociati: verifica coerenza con dichiarazioni fiscali
Un'industria della ceramica di Sassuolo ha subito un controllo sostanziale nel gennaio 2027: il team ispettivo ha verificato i contatori, analizzato le fatture energetiche 2025-2026, controllato il funzionamento dei macchinari e validato le perizie asseverate.
Conseguenze delle Irregolarità
Le violazioni comportano sanzioni proporzionate alla gravità:
Irregolarità | Conseguenza | Recupero |
|---|---|---|
Errori formali minori | Regolarizzazione | Nessuno |
Mancato risparmio energetico | Revoca parziale credito | Proporzionale |
Documentazione falsa | Revoca totale + sanzioni | 100% + interessi |
Investimenti non conformi | Esclusione beneficio | Totale + penali |
Un caso di Firenze ha visto la revoca del 30% del credito concesso perché il risparmio energetico certificato ex-post (4,2%) risultava inferiore alla soglia dichiarata (6%), causando il downgrade dall'aliquota 40% al 35%.
Aspetti Operativi per Professionisti della Finanza Agevolata
I commercialisti e consulenti che assistono le imprese nell'accesso all'iperammortamento transizione 5.0 devono gestire complessità amministrative significative. La gestione efficace richiede competenze multidisciplinari.
Checklist Pre-Investimento
Prima di avviare una pratica di iperammortamento transizione 5.0, il professionista deve verificare:
Requisiti soggettivi: regolarità fiscale e contributiva cliente
Fattibilità tecnica: disponibilità tecnologie idonee
Sostenibilità economica: analisi costi-benefici investimento
Capacità finanziaria: disponibilità risorse o accesso credito
Tempistiche realizzative: compatibilità con scadenze normative
Expertise certificatori: individuazione professionisti qualificati
Documentazione propedeutica: raccolta preliminare atti necessari
Uno studio associato di Torino che segue 120 PMI manifatturiere ha sviluppato un questionario standardizzato di 45 domande che permette di valutare in 2 ore la fattibilità dell'iperammortamento transizione 5.0 per ogni cliente.
Strumenti di Monitoraggio e Gestione
Il monitoraggio continuo delle pratiche richiede strumenti dedicati. I professionisti più strutturati utilizzano:
Database centralizzati per tracciare lo stato avanzamento
Sistemi di alert per scadenze comunicazioni GSE
Archivi documentali digitali per perizie e certificazioni
Software calcolo per simulazioni crediti d'imposta
Piattaforme collaborative per coordinamento con certificatori
L'utilizzo di piattaforme specializzate permette di ridurre significativamente gli errori e ottimizzare i tempi, aspetto cruciale quando si gestiscono decine di pratiche simultaneamente.
Casi Studio e Applicazioni Settoriali
L'iperammortamento transizione 5.0 trova applicazione trasversale in diversi comparti manifatturieri, con caratteristiche specifiche per settore.
Settore Automotive e Componentistica
Un'azienda di componentistica automotive di Modena con 85 dipendenti ha investito 2,3 milioni di euro in:
Centro di lavoro a 5 assi CNC interconnesso (1,2 milioni)
Sistema robotizzato di assemblaggio (650.000 euro)
Software gestionale MES integrato (280.000 euro)
Impianto recupero calore processo (170.000 euro)
Risultati conseguiti: riduzione consumi energetici 11%, credito d'imposta 1.035.000 euro (45%), ROI previsto 4,2 anni considerando risparmi energetici annui di 78.000 euro.
Industria Alimentare e Bevande
Un caseificio cooperativo dell'Emilia-Romagna ha realizzato investimenti per 890.000 euro:
Pastorizzatori ad alta efficienza energetica
Sistema automazione celle frigorifere
Cogeneratore per produzione energia
Piattaforma IoT per monitoraggio continuo
Risultati: risparmio energetico 13%, credito d'imposta 400.500 euro, riduzione costi operativi annui 95.000 euro, miglioramento tracciabilità prodotti e qualità certificata.
Metalmeccanica e Lavorazioni Speciali
Un'officina meccanica di precisione di Lecco (35 dipendenti) ha adottato tecnologie 5.0 per 1,5 milioni:
Torni CNC ultima generazione con sensori intelligenti
Sistema CAM/CAE integrato cloud
Illuminazione LED adattiva stabilimento
Pompe di calore per climatizzazione
Impatto: efficienza energetica +9%, credito fiscale 600.000 euro, incremento produttività 18%, riduzione scarti di lavorazione 22%.
Prospettive Future e Evoluzioni Normative
L'iperammortamento transizione 5.0 si inserisce in una strategia di lungo periodo che guarda oltre il 2026. Gli orientamenti europei e le modifiche annunciate dalla Legge di Bilancio 2026 indicano possibili evoluzioni.
Tendenze Emergenti
Il panorama della finanza agevolata per la transizione energetica mostra direzioni chiare:
Integrazione con economia circolare: incentivi maggiorati per riuso materiali
Focus su idrogeno verde: agevolazioni specifiche per tecnologie H2
Digitalizzazione spinta: premialità per gemelli digitali e AI generativa
Autoconsumo energetico: combinazione con fotovoltaico e accumuli
Supply chain sostenibili: estensione benefici a filiere integrate
Diverse regioni italiane stanno inoltre sviluppando strumenti complementari: la Lombardia prevede contributi regionali aggiuntivi del 15% per investimenti 5.0 superiori a 3 milioni di euro, mentre il Veneto incentiva la formazione avanzata dei dipendenti coinvolti nei progetti di transizione.
Raccomandazioni Operative
Per massimizzare i benefici dell'iperammortamento transizione 5.0, le imprese dovrebbero:
Pianificare con anticipo: avviare analisi fattibilità almeno 6 mesi prima
Selezionare fornitori qualificati: privilegiare tecnologie certificate
Coinvolgere certificatori precoci: integrare nel team progettuale
Documentare meticolosamente: creare archivio completo investimenti
Monitorare continuamente: verificare progressi risparmio energetico
Formare personale: garantire utilizzo ottimale nuove tecnologie
Valutare cessione crediti: considerare alternative per liquidità
L'esperienza dei primi mesi di applicazione dell'iperammortamento transizione 5.0 evidenzia come le imprese supportate da consulenti specializzati ottengano risultati superiori, sia in termini di ammontare dei benefici ottenuti che di tempi di erogazione.
L'iperammortamento transizione 5.0 rappresenta un'opportunità straordinaria per le imprese manifatturiere italiane che intendono modernizzare i processi produttivi coniugando innovazione tecnologica ed efficienza energetica. La complessità delle procedure GSE, la necessità di coordinare certificazioni tecniche e la gestione delle tempistiche richiedono competenze specialistiche e strumenti adeguati. Bandit - Finanza Agevolata automatizza la ricerca e compilazione dei bandi, permettendo ai professionisti di gestire efficacemente le pratiche di iperammortamento, riducendo errori e ottimizzando i tempi di lavorazione per massimizzare i benefici per i propri clienti.