Scadenze SAL Rendicontazione: Guida Completa 2026
La gestione delle scadenze sal rendicontazione rappresenta uno degli aspetti più critici nell'amministrazione dei bandi di finanza agevolata. Professionisti del settore, consulenti e beneficiari devono confrontarsi quotidianamente con tempistiche rigide, documentazione complessa e procedure che richiedono precisione assoluta. Un ritardo o un errore nella presentazione di un SAL può compromettere l'erogazione delle risorse, con conseguenze economiche significative per le imprese beneficiarie. Questo articolo offre una panoramica dettagliata sulle scadenze, le procedure operative e gli strumenti per ottimizzare la gestione della rendicontazione.
Cosa Sono i SAL e Perché le Scadenze Sono Cruciali
I SAL, Stati di Avanzamento Lavori, costituiscono il meccanismo attraverso cui i beneficiari dimostrano il progressivo utilizzo delle risorse assegnate. Ogni SAL corrisponde a una percentuale prestabilita di avanzamento del progetto finanziato e richiede documentazione specifica.
Le scadenze sal rendicontazione non sono semplici formalità burocratiche. Rappresentano vincoli contrattuali che determinano l'erogazione delle quote di finanziamento. Secondo quanto riportato nelle linee operative di Invitalia, la mancata presentazione nei termini può comportare:
Blocco immediato delle erogazioni previste per il SAL successivo
Avvio di procedure di revoca parziale o totale del contributo
Applicazione di penali secondo i termini del decreto di concessione
Esclusione da bandi futuri per inosservanza degli obblighi
Tipologie di SAL nei Bandi Pubblici
La struttura dei SAL varia in base alla tipologia di bando e all'ente erogatore. Nel panorama italiano 2026, le configurazioni più diffuse includono:
Tipologia SAL | Percentuale Avanzamento | Documentazione Richiesta | Tempi Medi Verifica |
|---|---|---|---|
SAL Iniziale | 30% | Contratti, ordini, fatture quietanzate | 45-60 giorni |
SAL Intermedio | 60-70% | Rendiconto spese, timesheet, DDT | 60-90 giorni |
SAL Finale | 100% | Documentazione completa, relazione tecnica | 90-120 giorni |

Gestione Operativa delle Scadenze SAL Rendicontazione
La gestione efficace delle scadenze sal rendicontazione richiede un approccio sistematico che integri pianificazione, monitoraggio continuo e coordinamento tra i diversi attori coinvolti.
Pianificazione Anticipata delle Milestone
Un progetto finanziato tramite bando pubblico necessita di un cronoprogramma dettagliato che identifichi con precisione i momenti di rendicontazione. Per esempio, nel caso del bando Resto al Sud, le scadenze sono tipicamente strutturate a 6, 12 e 18 mesi dalla data di avvio del progetto.
La pianificazione deve considerare:
Data di avvio formale del progetto (decreto di concessione)
Percentuali di avanzamento previste dal bando
Tempistiche tecniche per la raccolta documentale (minimo 30 giorni prima della scadenza)
Margini di sicurezza per eventuali integrazioni richieste dall'ente (almeno 15 giorni)
Chiusure amministrative degli enti erogatori (agosto, festività)
Sistema di Alert e Monitoraggio
Implementare un sistema di monitoraggio delle scadenze sal rendicontazione riduce drasticamente il rischio di ritardi. Le soluzioni più efficaci prevedono:
Calendario condiviso con notifiche automatiche a -60, -30, -15 e -7 giorni
Dashboard di controllo dello stato di raccolta documentale per singola voce di spesa
Checklist dinamiche aggiornate in base alla tipologia di bando e SAL
Assegnazione responsabilità chiare per ogni fase del processo
Secondo quanto evidenziato nella guida pratica su verifica e rendicontazione del portale PA Digitale, il 68% delle richieste di integrazione deriva da documentazione incompleta presentata in prossimità della scadenza.
Documentazione Richiesta per Ciascun SAL
La corretta predisposizione della documentazione rappresenta il cuore della rendicontazione. Le scadenze sal rendicontazione diventano critiche quando la raccolta documentale non è stata pianificata adeguatamente.
Documenti Obbligatori Standard
Ogni SAL richiede un set documentale minimo che include:
Documentazione amministrativa:
Dichiarazione sostitutiva di atto notorio sulla veridicità delle spese
Prospetto riepilogativo delle spese sostenute con riferimento al cronoprogramma
Attestazione bancaria dei pagamenti effettuati
Dichiarazione DURF (Documento Unico di Regolarità Fiscale) aggiornata
Visure camerali e certificati di regolarità contributiva
Documentazione tecnica:
Relazione tecnica sullo stato di avanzamento delle attività
Evidenze fotografiche o video (per progetti con componente infrastrutturale)
Timesheet del personale coinvolto (per progetti con costi di personale)
Report di milestone raggiunte vs. previste
Specificità per Bandi PNRR
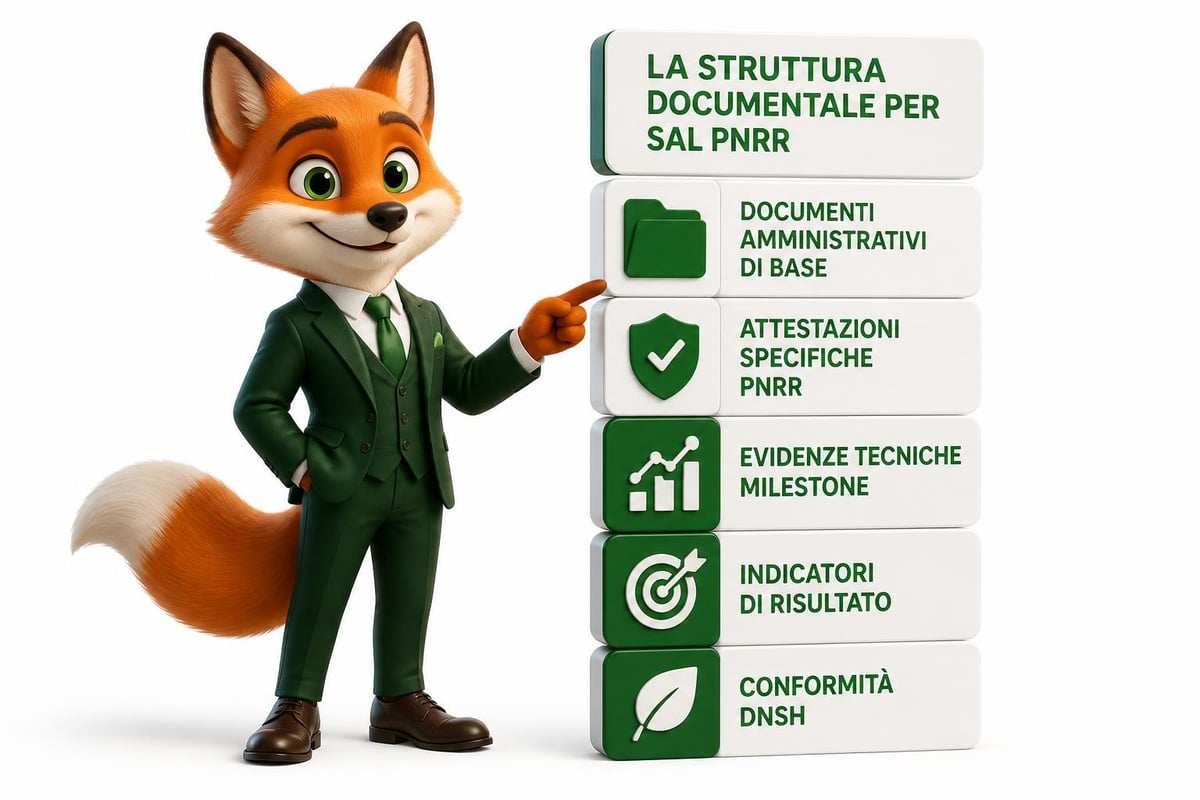
I progetti finanziati con risorse PNRR presentano requisiti aggiuntivi particolarmente stringenti. Come dettagliato nei documenti PNRR del MIMIT, le scadenze sal rendicontazione per questi interventi richiedono:
Elemento Aggiuntivo | Dettaglio | Riferimento Normativo |
|---|---|---|
Codice CUP | Tracciabilità spesa | D.L. 77/2021 |
Milestone europea | Allineamento tempistiche UE | Reg. 241/2021 |
Indicatori di risultato | Misurazione impatto | Allegati tecnici PNRR |
Rispetto DNSH | Criteri ambientali | Linee guida CE |
Strumenti Digitali per Rispettare le Scadenze
La digitalizzazione ha trasformato radicalmente la gestione delle scadenze sal rendicontazione. Piattaforme specializzate permettono oggi di automatizzare gran parte del processo, riducendo errori e risparmiando tempo prezioso.
Piattaforme di Gestione Integrate
I professionisti della finanza agevolata nel 2026 utilizzano sempre più strumenti che integrano ricerca bandi, compilazione e gestione post-concessione. Questi sistemi offrono funzionalità come l'aggregazione automatica della documentazione necessaria per ogni SAL in base alla tipologia di bando.
Una piattaforma efficace per la gestione delle scadenze dovrebbe includere:
Repository documentale centralizzato con classificazione automatica
Workflow di approvazione multi-livello prima dell'invio
Integrazione con PEC e sistemi di firma digitale
Tracciabilità completa delle versioni e delle comunicazioni
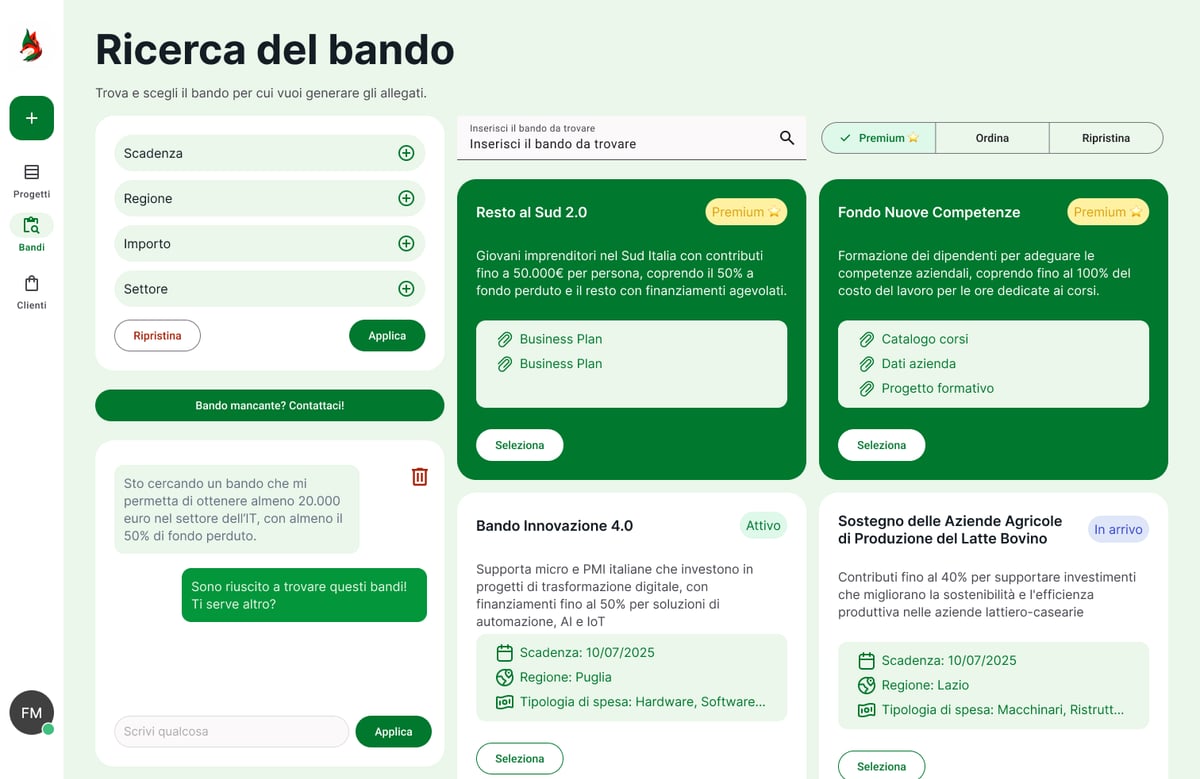
Per ottimizzare la gestione dei bandi dalla ricerca alla rendicontazione, molti professionisti si affidano a Bandit - Multibando, la piattaforma italiana che automatizza l'intero processo riducendo i tempi di lavorazione fino al 96% e minimizzando il rischio di errori nelle scadenze.
Template e Checklist Operative
L'utilizzo di template standardizzati accelera significativamente la preparazione dei SAL. Un set completo dovrebbe comprendere:
Modello dichiarazione sostitutiva personalizzabile per beneficiario
Prospetto spese Excel con formule automatiche di verifica coerenza
Checklist documentale specifica per tipologia SAL e bando
Template relazione tecnica con sezioni predefinite
Modulo richiesta proroga per situazioni di necessità
Gestione delle Proroghe e Situazioni Critiche
Nonostante la migliore pianificazione, situazioni impreviste possono rendere difficile il rispetto delle scadenze sal rendicontazione. Conoscere le procedure di proroga è essenziale.
Quando e Come Richiedere una Proroga
La maggior parte dei bandi pubblici prevede la possibilità di richiedere proroghe, ma con condizioni precise. La richiesta deve essere:
Motivata adeguatamente con evidenze oggettive (es. ritardi fornitore, eventi eccezionali)
Presentata prima della scadenza originaria (generalmente almeno 15 giorni prima)
Documentata con contratti, comunicazioni, atti che provano l'impedimento
Limitata nel tempo (le proroghe concesse raramente superano i 60 giorni)
Secondo l'analisi della Corte dei Conti sull'attuazione del PNRR, nel 2025 il 23% dei beneficiari ha richiesto almeno una proroga per i SAL intermedi, con un tasso di accoglimento del 71%.
Conseguenze del Mancato Rispetto
Il mancato rispetto delle scadenze sal rendicontazione, anche dopo eventuale proroga, attiva procedure amministrative che possono includere:
Sanzioni amministrative:
Riduzione proporzionale del contributo concesso
Applicazione di interessi legali sulle somme già erogate
Segnalazione in banche dati nazionali (RNA - Registro Nazionale Aiuti)
Conseguenze operative:
Blocco erogazioni successive fino a regolarizzazione
Obbligo di presentazione di garanzie fideiussorie aggiuntive
Intensificazione controlli su rendicontazioni future
Controlli e Verifiche Post-Presentazione
Dopo la presentazione del SAL entro le scadenze sal rendicontazione, inizia la fase di verifica da parte dell'ente erogatore. Comprendere questa fase aiuta a prepararsi meglio.
Tipologie di Controllo
Gli enti gestori applicano diverse tipologie di verifica, come dettagliato nelle indicazioni ANAC sul monitoraggio degli appalti:
Controllo documentale formale (100% dei SAL): verifica completezza e conformità della documentazione
Controllo sostanziale a campione (15-30% dei SAL): verifica congruità spese e corrispondenza con attività
Controllo in loco (5-10% dei beneficiari): sopralluogo presso sede operativa
Controllo ex post (entro 5 anni dalla conclusione): verifica mantenimento requisiti e destinazione investimenti
Tempistiche Medie di Istruttoria
La durata dell'istruttoria varia significativamente in base alla complessità del progetto e all'ente gestore:
Ente Gestore | SAL Semplice | SAL Complesso | SAL Finale |
|---|---|---|---|
Invitalia | 45 giorni | 75 giorni | 90 giorni |
Regioni | 60 giorni | 90 giorni | 120 giorni |
Ministeri (PNRR) | 30 giorni | 60 giorni | 90 giorni |
Fondi UE diretti | 90 giorni | 120 giorni | 150 giorni |
È fondamentale considerare queste tempistiche nella pianificazione finanziaria, poiché l'erogazione avviene solo dopo l'approvazione del SAL.
Best Practice per la Rendicontazione Efficace
L'esperienza dei professionisti del settore ha evidenziato approcci e metodologie che riducono significativamente i problemi legati alle scadenze sal rendicontazione.
Anticipazione della Raccolta Documentale
La regola d'oro nella gestione dei SAL è anticipare sistematicamente la raccolta documentale. In pratica:
Classificare immediatamente ogni documento di spesa (fatture, DDT, bonifici) nel momento della ricezione
Verificare mensilmente la corrispondenza tra spese sostenute e piano economico approvato
Mantenere archivio digitale ordinato per categoria di spesa e fornitore
Predisporre bozze di relazione tecnica in progress, non solo a ridosso della scadenza
Simulare il SAL 45 giorni prima della scadenza per identificare eventuali lacune
Coordinamento con Fornitori e Partner
Molte criticità nelle scadenze sal rendicontazione derivano da documentazione fornita in ritardo da terzi. Per mitigare questo rischio:
Inserire clausole contrattuali che obblighino fornitori a tempestiva emissione di fatture e documenti
Comunicare anticipatamente le scadenze SAL a tutti i partner di progetto
Richiedere timesheet al personale con cadenza almeno quindicinale
Mantenere evidenza scritta di ogni comunicazione relativa alla rendicontazione

Specificità per Diverse Tipologie di Bando
Le scadenze sal rendicontazione presentano caratteristiche distintive in base alla fonte di finanziamento e alla tipologia di intervento.
Bandi Regionali e Nazionali
I bandi gestiti da Regioni e Ministeri seguono generalmente il ciclo trimestrale o semestrale. Per esempio, nel bando Macchinari Innovativi 2026 del MISE, le scadenze sono fissate a:
SAL 1: entro 6 mesi dall'avvio (minimo 30% spesa)
SAL 2: entro 12 mesi (minimo 70% spesa)
SAL finale: entro 18 mesi (100% spesa e collaudo)
La documentazione deve essere caricata esclusivamente su piattaforme dedicate (es. Invitalia.it, portali regionali) con firma digitale del legale rappresentante.
Programmi Europei Diretti
I programmi gestiti direttamente dalla Commissione Europea (Horizon Europe, Digital Europe Programme) hanno logiche diverse. Come indicato nelle linee guida HaDEA, i reporting periods sono generalmente di 12 o 18 mesi.
Differenze chiave rispetto ai bandi nazionali:
Rendicontazione basata su costi effettivamente sostenuti (actual costs) più lump sum per alcune categorie
Necessità di certificazione da parte di auditor esterni per progetti oltre 325.000 €
Reporting finanziario e tecnico separati ma interdipendenti
Scadenze fisse europee non prorogabili se non per cause di forza maggiore
Errori Comuni e Come Evitarli
L'analisi dei casi di rendicontazione respinta o ritardata evidenzia pattern ricorrenti di errori che i professionisti devono evitare.
Errori Documentali Frequenti
I controlli formali effettuati dagli enti erogatori rilevano sistematicamente:
Mancanza di tracciabilità bancaria: bonifici non riportanti causale completa o CUP/CIG
Difformità tra preventivo e consuntivo: acquisti da fornitori diversi senza giustificazione
Documentazione incompleta: DDT mancanti, timesheet non firmati, contratti non validati
Errori formali: dichiarazioni non aggiornate, visure scadute, firme digitali non valide
Incongruenze temporali: date di fattura precedenti al decreto di concessione
Soluzioni Preventive
Per minimizzare questi errori, è essenziale adottare procedure di controllo qualità interne. Un approccio efficace prevede:
Doppia verifica di ogni documento prima dell'archiviazione digitale
Utilizzo di checklist per ogni categoria di spesa rendicontata
Revisione da parte di consulente esterno prima dell'invio definitivo
Test di invio su piattaforme che lo consentono (modalità bozza)
Conservazione di evidenze di ogni comunicazione con ente erogatore
Per approfondire le migliori strategie nella gestione complessiva della rendicontazione bandi, molti professionisti consultano risorse specializzate che offrono casistiche pratiche e soluzioni operative.
Integrazione con Sistemi Contabili Aziendali
Una sfida significativa nella gestione delle scadenze sal rendicontazione è l'allineamento tra contabilità aziendale ordinaria e rendicontazione di progetto.
Segregazione Contabile
I progetti finanziati richiedono frequentemente una contabilità separata o almeno un sistema di tracciabilità dedicato. Questo implica:
A livello contabile:
Creazione di centri di costo/commesse specifici per il progetto finanziato
Codifica univoca di tutte le transazioni collegate al bando
Riconciliazione periodica tra contabilità generale e rendicontazione SAL
Evidenza separata per quote cofinanziate vs. contributo pubblico
A livello operativo:
Formazione del personale amministrativo su requisiti specifici del bando
Coordinamento tra responsabile di progetto e ufficio amministrativo
Predisposizione di estratti contabili dedicati per ciascun SAL
Archiviazione digitale ordinata per facilitare eventuali controlli
Software Gestionali Specializzati
Molte aziende beneficiarie nel 2026 utilizzano moduli ERP specifici o software dedicati alla rendicontazione. Le funzionalità più rilevanti includono:
Import automatico da home banking con classificazione intelligente
Matching automatico fatture-pagamenti-ordini
Generazione prospetti conformi ai template degli enti erogatori
Alert automatici su scadenze e documenti mancanti
Export formattato per upload su piattaforme di rendicontazione
Aspetti Fiscali e Tributari della Rendicontazione
Le scadenze sal rendicontazione si intrecciano con obblighi fiscali che non possono essere trascurati.
Trattamento IVA sui Contributi
Il trattamento dell'IVA varia in base alla natura del contributo e alla tipologia di beneficiario:
Tipologia Contributo | Trattamento IVA | Rendicontabilità IVA |
|---|---|---|
Contributo in conto capitale | Non imponibile | IVA generalmente non rendicontabile |
Contributo in conto esercizio | Non imponibile | IVA rendicontabile se indetraibile |
Finanziamento agevolato | Non rilevante IVA | IVA non rendicontabile |
Credito d'imposta | Detrazione fiscale | Non applicabile |
Secondo le circolari pubblicate in Gazzetta Ufficiale, la corretta gestione dell'IVA nella rendicontazione richiede particolare attenzione nella distinzione tra contributi percepiti e effettiva detraibilità dell'imposta.
Imputazione Temporale dei Ricavi
I contributi incassati a seguito di approvazione SAL generano ricavi che devono essere correttamente imputati temporalmente. Le best practice contabili suggeriscono:
Principio di competenza: il contributo viene rilevato a conto economico proporzionalmente all'avanzamento del progetto
Risconti passivi: per contributi in conto capitale collegati ad ammortamenti pluriennali
Separazione netta: tra quota di competenza dell'esercizio e quote future
Disclosure in nota integrativa: evidenza delle quote già erogate vs. da erogare
Digitalizzazione e Tracciabilità: Obblighi 2026
Il contesto normativo italiano ed europeo del 2026 impone standard crescenti di digitalizzazione e tracciabilità per tutte le fasi della rendicontazione.
Obblighi di Tracciabilità Digitale
Come dettagliato nel decreto DAIT sulla finanza locale, tutti i progetti finanziati con risorse pubbliche devono garantire:
Pagamenti tracciabili esclusivamente tramite bonifico bancario o strumenti elettronici
Causali standardizzate riportanti CUP (Codice Unico di Progetto) e riferimenti al bando
Firme digitali qualificate su tutta la documentazione ufficiale presentata
Conservazione sostitutiva a norma di legge per minimo 10 anni
Marcatura temporale delle comunicazioni ufficiali con enti erogatori
Piattaforme Obbligatorie di Monitoraggio
Oltre alle piattaforme specifiche di ciascun bando, i beneficiari devono interfacciarsi con sistemi nazionali di monitoraggio:
Sistema CUP (CIPE) per generazione e gestione codici progetto
RNA (Registro Nazionale Aiuti) per tracciabilità degli aiuti di Stato
ReGis (Registro Generale Interventi) per progetti PNRR
Portali regionali specifici per bandi territoriali
Piattaforme europee (BUTLER, SFC) per programmi UE diretti
La corretta gestione di queste piattaforme richiede competenze tecniche specifiche e rappresenta una componente sempre più rilevante del rispetto delle scadenze sal rendicontazione.
Ruolo dei Consulenti nella Gestione delle Scadenze
La complessità crescente della rendicontazione ha reso il supporto di consulenti specializzati quasi indispensabile, specialmente per PMI e micro-imprese.
Servizi di Supporto Specializzato
I professionisti della finanza agevolata offrono oggi servizi articolati che coprono l'intero ciclo di vita del bando. Per quanto riguarda le scadenze sal rendicontazione, i servizi più richiesti includono:
Attività preparatorie:
Analisi preventiva della documentazione necessaria per ciascun SAL
Predisposizione di cronoprogramma dettagliato delle attività di rendicontazione
Formazione del personale aziendale sulle procedure operative
Setup di sistemi di classificazione e archiviazione documentale
Gestione operativa:
Raccolta e verifica documentazione presso beneficiario e fornitori
Compilazione prospetti e relazioni tecniche
Caricamento su piattaforme e gestione comunicazioni con enti
Gestione richieste di integrazione e chiarimenti
Chi desidera approfondire l'offerta di servizi specializzati può consultare la sezione servizi dedicata sul portale di riferimento.
Costi e Benefici dell'Esternalizzazione
L'affidamento a consulenti esterni comporta costi che devono essere valutati rispetto ai benefici:
Aspetto | Gestione Interna | Esternalizzazione |
|---|---|---|
Costo diretto | Tempo personale interno | Fee consulente (5-15% contributo) |
Competenze richieste | Formazione continua necessaria | Competenze specialistiche incluse |
Rischio errori | Medio-alto | Basso |
Gestione scadenze | Richiede organizzazione dedicata | Automatizzata |
Tempo liberato | Nessuno | Significativo |
Per molte realtà, specialmente quelle che gestiscono multiple rendicontazioni simultanee, l'esternalizzazione risulta economicamente vantaggiosa considerando la riduzione di errori e il tempo risparmiato.
La gestione efficace delle scadenze sal rendicontazione richiede organizzazione, competenze specifiche e strumenti adeguati. Padroneggiare tempistiche, documentazione e procedure permette di massimizzare i benefici dei bandi pubblici minimizzando rischi e sanzioni. Bandit - Finanza Agevolata offre una soluzione integrata che automatizza l'intero processo, dalla ricerca dei bandi alla gestione delle rendicontazioni, riducendo drasticamente tempi e costi operativi. Scopri come ottimizzare la gestione dei tuoi bandi e non perdere più nessuna scadenza critica.